Author Archive
相続税のお尋ねとは?届く基準・時期と対処法、来ない場合の注意点
「相続税のお尋ねが届いたけど、どうすればいい?」「お尋ねが来ないけど申告は必要?」と不安や疑問を抱く方もいらっしゃるでしょう。
相続税申告の必要性は、お尋ねの送付とは関係なく税法上の正味の遺産額が基礎控除額を超えるかどうかで決定します。ちなみに正味の遺産額=遺産額ではありませんので、注意が必要です。
本記事を読むことで、お尋ねが届く人の傾向と時期、来ない場合の注意点、用紙をなくした場合を含む対処法がわかります。
相続税について不安がある方は、ぜひ最後までご覧ください。
相続税のお尋ねが来るのはどんな人?基準と割合
「相続税のお尋ね」とは、税務署が相続財産の状況や申告の必要性を確認するために送る文書の通称です。
書類の名称は「相続税の申告等についてのご案内」「相続についてのお尋ね」など、税務署によって異なる場合があります。
亡くなった方の財産を相続人に確認してもらい相続税申告につなげることが目的で、お尋ねが届いたからといって、脱税や申告漏れが認定されたわけではありません。
相続税のお尋ねが来るのは、亡くなった方の財産が基礎控除額3,000万円+(600万円×法定相続人数)を超える、または超える可能性が高いと税務署が推測した相続人に届くと言われています。
また、亡くなった方が以下のケースでは、相続財産の確認が必要になると考えられます。
| 自宅以外にも賃貸物件や土地を所有していた 多額の預貯金や有価証券を保有していた 生前の所得が高く、財産の蓄積が見込まれる |
ただし「不動産があれば必ず届く」「財産が〇万円以上なら届く」といった全国一律の明確な送付基準は、公表されていません。
お尋ねが届くか否かで相続税申告の要否を判断せず、国税庁「相続税の申告要否判定コーナー」「相続税の申告が必要となる場合」で確認することをおすすめします。
ちなみに、国税庁が発表した「令和6年分における相続税の申告事績の概要」によると、相続税が課税された割合は全体の10.4%です。
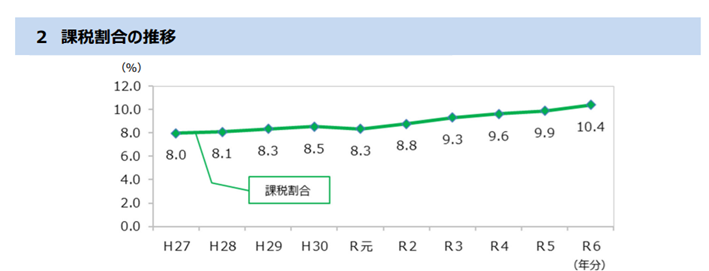
出典:国税庁「令和6年分における相続税の申告事績の概要」
なお、相続税のお尋ねについて全国共通の送付確率を示す公表資料は確認できません。
相続税のお尋ねの時期は?何年後まで届く?
相続税のお尋ねは、相続が発生してから6〜8か月ほど経過した時期に届くという事例があります。ただし、送付時期は一律ではなく、申告期限後や相続から数年経過して届くケースも存在します。
なお、相続税の申告・納付期限は、原則として、亡くなったことを知った日の翌日から10か月以内です。
亡くなってから8か月後に届いた場合、通常は申告期限まで約2か月しかありません。財産の調査や不動産の評価に時間がかかりますので、早めに対応しましょう。
相続税のお尋ねが来ない場合も相続税申告は必要か
「相続税のお尋ねが来ない=相続税の申告が不要」というわけではありません。
相続税は、相続人が財産を調べ申告の必要性を判断しなければならず、まずは相続税の基礎控除額を参考にします。
基礎控除額=3,000万円+600万円×法定相続人の数
| 法定相続人の数 | 基礎控除額 |
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
判断基準となるのは遺産の合計額ではなく、税法上の「正味の遺産額」です。不動産や有価証券などを含め、非課税財産、控除できる債務・葬式費用、加算対象の生前贈与などを考慮します。
なお、小規模宅地等の特例や配偶者の税額軽減を利用して税額がゼロになる場合でも、相続税申告は必要です。「納税額がないから申告は不要」ではありません。
お尋ねの回答用紙を紛失した場合はどうする?
回答用紙をなくした場合は、送付元の税務署に連絡し、再送や代替書類による回答が可能かを確認しましょう。
国税庁の「相続税の申告要否判定コーナー」も、申告のおおよその要否の確認や、税務署への回答作成に利用できます。ただし、相続税申告書を作成するサービスではありません。
相続税のお尋ねは無視してもよい?
お尋ねは一般的に案内・照会としての文書ですので、回答に法的義務はありません。
ただしお尋ねに回答しなくても、相続税を納める義務がある方は相続税申告をしなくてはいけません。申告義務があるのに期限までに申告・納付しなければ、無申告加算税や延滞税などが生じる可能性があります。
相続税のお尋ねが届いた際には、以下の通り対応しましょう。
- 文書の名称、回答期限、担当部署を確認する
- 相続財産と債務を整理する
- 相続税の申告が必要かを判断する
- 文書の案内に沿って回答・申告を進める
回答期限までに財産を調べきれない場合は、放置せず担当部署へ相談してください。
お尋ねの回答期限と相続税の申告期限は別ですので、回答の相談をすると申告期限が延びるわけではありません。
まとめ
相続税のお尋ねは、申告の必要性や財産の状況を確認するための書類です。届いたから必ず課税されるわけではなく、届かないから申告不要というわけでもありません。
相続税で重要なのは、相続財産を全て調べ、基礎控除や特例の申告要件を確認することです。評価が難しい財産が含まれている場合、お尋ねが届いて不安な方は相続税に詳しい税理士へ早めに相談しましょう。
監修 玉城 慎之介
税理士/沖縄税理士会/税理士登録2017年/登録番号135867
琉球大学大学院を卒業後、STC国際税務会計事務所へ入社。
その後、STC国際税理士法人を設立。現在はSTCグループの代表として、相続案件のみならず上場企業の国際税務コンサルティング、通算申告から中小企業まで幅広い業態の税務業務、起業支援等に注力。
事務所のある沖縄県と関東を中心に、日本国内はもちろん、国外居住の方まで幅広く対応しております。相続税の申告や手続き、事業承継、第三者承継、国際相続まで、多様なご相談に対応可能です。
グループ内の税理士法人・相続サポート会社・M&A支援会社が連携し、専門性の高いサービスをワンストップでご提供いたします。
また、オンライン相談にも対応しており、遠方や海外在住の方でも安心してご相談いただけます。
まずは、お気軽にお問い合わせください。
贈与税はいつばれる?車・繰り上げ返済・プレゼントなどのケースとあわせて解説
「贈与税はいつばれる?」「現金で手渡しならバレないのでは?」とお考えの方も多いでしょう。
国税庁の調査によると、令和6事務年度の贈与税の税務調査は2,778件、財産別⾮違件数は現金・預貯金が62.9%と最も多いです。
また贈与税の申告漏れは、税務署からの「お尋ね」で贈与が発覚した時、親族の相続が発生した時、税務署から資金の出どころを確認された時に発覚することが多いと言われています。
現金手渡しであっても、預金、資産の購入、相続税調査などを通じて資金の流れを確認される可能性があるのです。
本記事では、贈与税がいつ・どうやって税務署に把握されるのか、そして車の贈与、住宅ローンの繰り上げ返済、リフォーム代、高額なプレゼントといったケース別の注意点をお伝えします。
贈与税の申告が必要かどうかを確認し、適切に対応するためにお役立てください。
贈与税はいつばれる?バレる可能性がある3つのタイミング
贈与税の申告漏れが確認される傾向が多い場面は、以下の3つです。
1. 税務署からの「お尋ね」で贈与が発覚する
「現金を手渡しで受け取れば、税務署にバレないのではないか」とお考えの人もいらっしゃるかもしれません。確かに、銀行振込や不動産の名義変更と比べると、現金の受け渡しは記録が残りにくく、税務署が直ちに把握するのは容易ではありません。
しかし、現金で贈与を受けた場合でも、資金を不動産の購入や住宅ローンの返済などに使うことで資金の出どころを確認される可能性があります。
また、相続が発生した際に、被相続人の預貯金の動き、相続人への資金移動が調査され生前贈与が発覚することもあります。
「お尋ね」は、税務署が事実関係を確認するために送る照会文書であり、税務調査とは異なります。また「お尋ねが来た=申告漏れ」が確定されるわけではありません。
2.親などが亡くなり、相続税調査が行われた
贈与税が発覚する大きなきっかけの一つが相続です。
親などが亡くなり、相続税の申告や税務調査が行われると、亡くなった方の過去の預金口座、出金履歴、不動産取引、家族への資金移動などが確認されることがあります。
その際に生前に子や孫へ渡していた資金が見つかり、過去の贈与税の無申告が判明することがあります。相続税の調査では過去の取引も確認対象になり得るため「何年も前のことだから大丈夫」とは言えません。
3.金融機関や事業者から税務署へ情報が提出された
一定額を超える取引については、金融機関や事業者から税務署へ法定調書などの情報が提出される場合があります。
たとえば、一定額を超える海外送金や金地金の売却などは、取引内容が税務署に把握される可能性があります。また、不動産の取得、証券取引、高額な保険契約・解約なども、税務上の確認につながることがあります。すべての取引が直ちに贈与税調査へ結び付くわけではありませんが、資金の流れと所得・財産状況に不自然な点があれば、確認されることがあります。
贈与税の税務調査の実態
令和6事務年度において、贈与税の実地調査件数は 2,778 件(うち申告漏れ等の⾮違件数は2,630件)、追徴税額は123 億円でした。
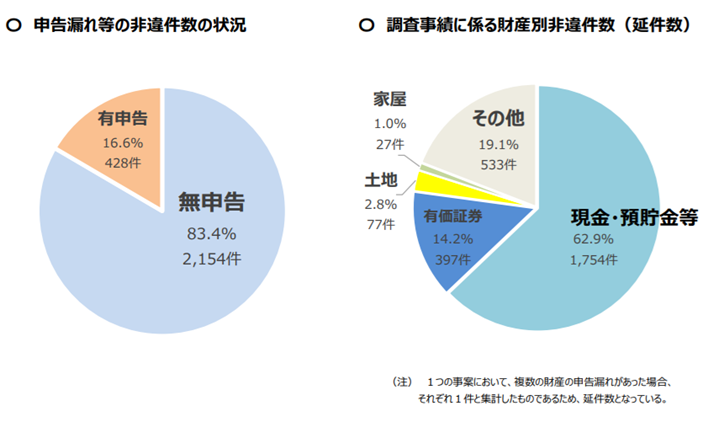
出典:国税庁「令和6事務年度における相続税の調査等の状況」
財産別では現金・預貯金が62.9%最も多くなっていますので「現金手渡しならばれない」「預貯金口座に入金すればばれない」といった考えはリスクが非常に高いことが分かります。
贈与税はいつ、どうやってバレるのか
「贈与税はいつばれるのか」「贈与税はなぜバレるのか」と疑問に思う方も多いでしょう。主な発覚ルートとしては、以下が挙げられます。
| 不動産・車などの購入や名義変更 銀行口座の大きな入出金 住宅ローンの頭金・繰り上げ返済 リフォーム費用や教育費の高額な支払い 親族の死亡後に行われる相続税調査 税務署から届く「お尋ね」への回答 金融機関・事業者から提出される法定調書など 家族間の資金移動と、本人の収入・資産状況との不一致 |
税務署がすべての個人の口座を常時監視しているわけではありません。
ただし、相続税調査や税務調査、資産購入に関して金融機関への照会を通じて、税務署が資金の流れを確認することがあります。
贈与税がばれる金額・確率に明確な基準はある?
「贈与税がばれる金額」や「贈与税がばれる確率」について、税務署が公表している一律の基準はありません。
インターネット上には「贈与税がばれなかった」という体験談もありますが、個別事情によるものであり、申告不要の根拠にはなりません。
車・住宅ローンの繰り上げ返済・リフォーム・プレゼントでは贈与税がばれない?
ケース別の贈与税の発覚についてお伝えしていきます。
車の贈与税はばれない?
例えば親が子名義の車を買い与えた場合、車の時価が贈与額になる可能性があります。
車の購入・譲渡・名義変更には記録が残ります。
車の贈与は、①車を含めた年間の贈与額が110万円を超える、②相続時精算課税制度の届出をしていない(または非課税枠2,500万円分を使い切った)、③車がなくても生活ができる環境に住んでいる、④名義が贈与を受けた人である場合は、基本的に贈与税がかかります。
「車ならばれない」と考えるのは避けましょう。
車の贈与税は、新車価格ではなく「贈与時の時価」に対して課される点にも注意が必要です。
住宅ローンの繰り上げ返済は贈与税がばれる?
親などから受け取った資金を住宅ローンの繰り上げ返済に使った場合、原則として贈与に該当する可能性があります。
銀行口座への入金履歴、ローン返済履歴、親の預金口座からの出金などにより、資金の流れが確認されることがあります。特にまとまった金額の繰り上げ返済をする場合は、資金源を説明できるようにしておくことをおすすめします。
親が子のローンを直接返済した場合も、原則として子への贈与と判断される可能性があります。
リフォーム代を親が払っても贈与税はばれない?
例えば子名義の住宅、子が所有する住宅のリフォーム費用を親が負担した場合、原則として子への贈与と扱われる可能性があります。
工事請負契約書、請求書、領収書、振込記録などから、誰の住宅に対し、誰が費用を負担したのか確認されることがあります。
なお、「住宅取得等資金の贈与を受けた場合の非課税措置」を利用する場合、省エネ等住宅は1,000万円まで、それ以外の住宅は500万円までの住宅取得等資金の贈与が非課税となります。ただし、住宅ローン返済の援助には利用できません。
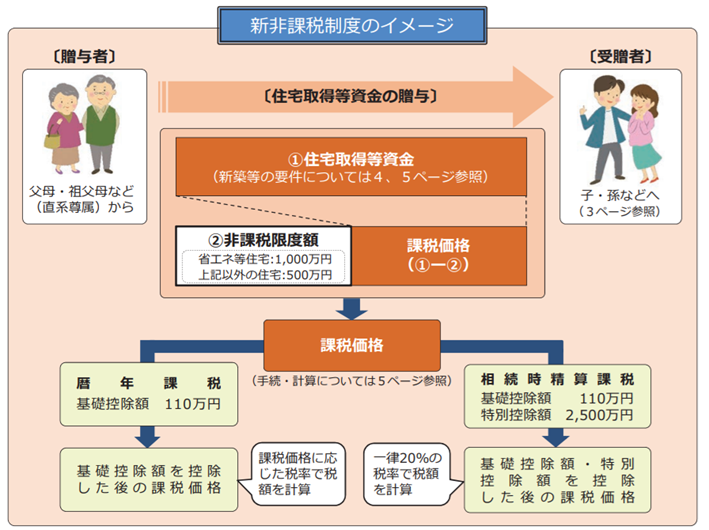
出典:国税庁「『住宅取得等資金の贈与を受けた場合の贈与税の非課税』等のあらまし」
高額なプレゼントなら贈与税はバレない?
誕生日祝い、結婚祝い、出産祝いなどは、社会通念上相当と認められる範囲であれば、一般に贈与税の対象になりづらいと考えられます。
ただし、高額な時計、宝石、ブランド品、自動車、現金などを受け取った場合は注意が必要です。「プレゼント」という名目であっても、実質的に財産を無償で取得していれば贈与に該当する可能性があります。
特に高額な品物を定期的に受け取っているケース、年間合計で110万円を超える場合は、注意しましょう。
贈与税の申告漏れが不安なら、税理士に早めに相談を
贈与税は、金額だけでなく、贈与の目的、資金の流れ、家族関係、名義、特例の適用可否などによって判断が異なります。
「贈与税がかかるか分からない」「過去の贈与を今から整理したい」という方は、税務署から指摘を受ける前に、ぜひ税理士へご相談ください。
監修 玉城 慎之介
税理士/沖縄税理士会/税理士登録2017年/登録番号135867
琉球大学大学院を卒業後、STC国際税務会計事務所へ入社。
その後、STC国際税理士法人を設立。現在はSTCグループの代表として、相続案件のみならず上場企業の国際税務コンサルティング、通算申告から中小企業まで幅広い業態の税務業務、起業支援等に注力。
事務所のある沖縄県と関東を中心に、日本国内はもちろん、国外居住の方まで幅広く対応しております。相続税の申告や手続き、事業承継、第三者承継、国際相続まで、多様なご相談に対応可能です。
グループ内の税理士法人・相続サポート会社・M&A支援会社が連携し、専門性の高いサービスをワンストップでご提供いたします。
また、オンライン相談にも対応しており、遠方や海外在住の方でも安心してご相談いただけます。
まずは、お気軽にお問い合わせください。
贈与された生活費はいくらまで非課税?3つの条件、親子と他人の違いを解説
家族や友人への生活費の援助は、どこまでなら贈与税がかからないのか、気になる方は多いでしょう。
親子や夫婦などの扶養義務者間であれば、生活費は通常必要な範囲で必要な都度渡せば金額の上限なく、非課税です。一方で、扶養義務者に該当しない他人からの生活費は、年間110万円を超えると贈与税がかかります。
本記事では、生活費の贈与が非課税になる条件と、他人から生活費を受け取った場合の税額の目安を解説します。
生活費の贈与はいくらまで非課税か
贈与税は、1年間に受け取った贈与の合計額が基礎控除額110万円を超えると課税されます。
ただし、扶養義務者から生活費・教育費として「通常必要な範囲」で「必要な都度」受け取る金銭は、そもそも贈与税の対象になりません(国税庁「贈与税がかからない場合」参照)。
ここでいう生活費とは、食費、家賃、水道光熱費、医療費、養育費などが挙げられ、金額の上限は定められていません。誰から、どんな範囲で、どう受け取ったかによって課税・非課税が判断されます。
贈与税が非課税と認められる3つの条件
生活費の援助であれば、全額が無条件で非課税になるわけではありません。
非課税となるには、①扶養義務者(配偶者、親子、祖父母と孫、兄弟姉妹など)から受け取ること、②食費や家賃など社会通念上通常必要と認められる範囲であること、③将来分をまとめてではなく必要な都度、直接その費用に充てることの3つの条件を満たす必要があります。
なお扶養義務者とは、配偶者や親子、兄弟姉妹、三親等内の親族で同じ財布で暮らす(生計を一にする)者などを指します。
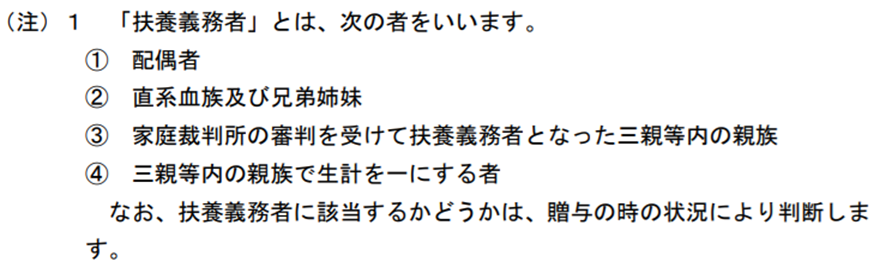
出典:国税庁「扶養義務者(父母や祖父母)から「生活費」又は「教育費」の贈与を受けた場合の贈与税に関するQ&A」
親子・夫婦などの生活費・教育費の贈与は原則非課税
非課税となる条件の1つとして、親子、夫婦、祖父母と孫、兄弟姉妹などの扶養義務者から受け取ることが挙げられます。同居・別居は問われません。
同居の親からの食費・光熱費の負担、別居する学生の子への仕送り、年金だけでは生活が厳しい親への送金なども、必要性と金額の妥当性が認められれば非課税となります。
教育費も同様に、祖父母が孫の学費や教材費を必要な都度支払う場合は非課税となり得ます。夫婦間で家賃や食費を補い合う場合も同じ考え方で、扶養義務に基づく通常の生活費であれば贈与税はかかりません。
他人からの生活費は110万円超で課税
友人、恋人、知人など扶養義務者に当たらない他人(扶養外)からの生活費は、原則として年間110万円を超えると贈与税の対象です。内縁関係や婚約中の相手も、法律上の配偶者ではないため扶養義務者には含まれません。
例えば他人から1,000万円を受け取った場合、基礎控除110万円を差し引いた890万円に一般税率(40%、控除額125万円)を適用し、税額は231万円になります。
なお、直系尊属から18歳以上の子や孫への贈与は特例税率が適用され、税額はより低くなります。
友人や恋人からの援助であっても、年間110万円以内であれば贈与税はかかりません。
一括で渡す・家電購入や貯蓄に使うと課税のリスクが生じる
将来分をまとめて一括で渡す、受け取ったお金を預貯金や株式などの投資に回す場合は、贈与税が課されます。
冷蔵庫やエアコンなどの家電購入費は、新生活の事情や金額の妥当性によっては生活費として扱われる可能性があります。
高級車やブランド品、投資資金は対象外です。
また「10年間で合計1,200万円」など将来の総額を約束すると、定期金給付契約に基づく定期金に関する権利の贈与を受けたものとして贈与税がかかります。
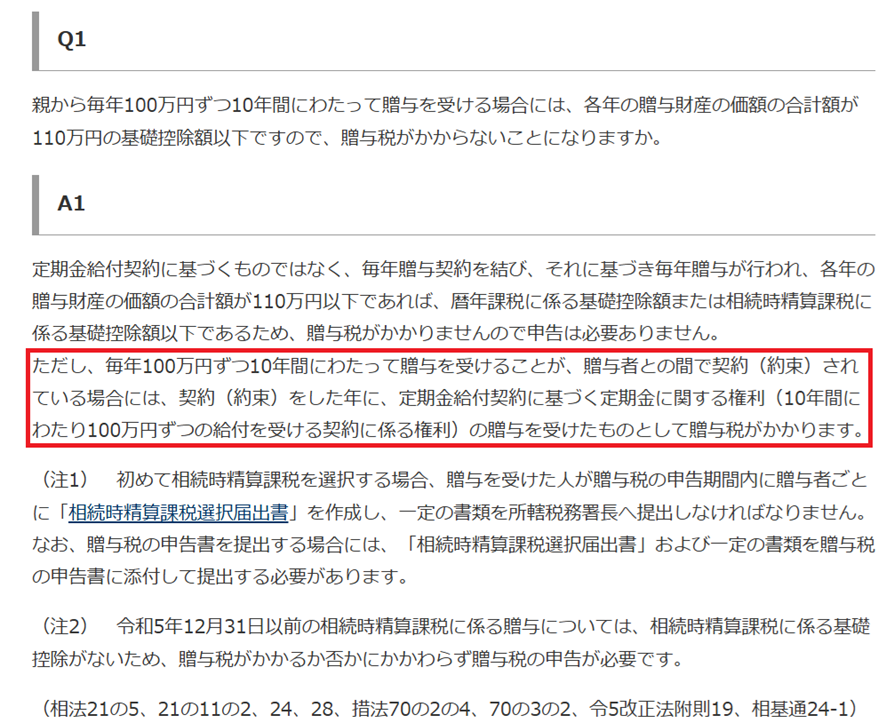
出典:国税庁「贈与税がかかる場合」
なお、将来分の教育費を一括で贈与できる「教育資金一括贈与の非課税措置」は、2026年3月31日で適用期限が終了し、新規の利用はできません(終了前に利用した分は引き続き適用されます)。
生活費の贈与を証明する方法
銀行振込の記録、家賃の契約書、領収書、クレジットカードの利用明細などを保管し、「いつ・誰から・いくら受け取り、何に使ったか」を追える状態にしておくことをおすすめします。
現金の手渡しより振込のほうが記録を残しやすく、摘要欄に「○月分生活費」などと記載する方法もあります。教育費は学校へ、家賃は大家へ直接支払うと、資金の使い道がより明確になります。
まとめ:判断に迷ったら税理士へ相談を
生活費の贈与が非課税になるかどうかは、金額だけでなく、相手との関係や渡し方など複数の事情を踏まえて判断されます。
要件の解釈を誤ると、思わぬ贈与税が課される恐れがあります。
よって、金額が多い場合や扶養義務者に当たるか判断に迷う場合は、早めに税理士へ相談することをおすすめします。個別の家族構成や資産状況を踏まえた具体的なアドバイスを受けられ、贈与の進め方や記録の残し方も明確になるでしょう。
監修 玉城 慎之介
税理士/沖縄税理士会/税理士登録2017年/登録番号135867
琉球大学大学院を卒業後、STC国際税務会計事務所へ入社。
その後、STC国際税理士法人を設立。現在はSTCグループの代表として、相続案件のみならず上場企業の国際税務コンサルティング、通算申告から中小企業まで幅広い業態の税務業務、起業支援等に注力。
事務所のある沖縄県と関東を中心に、日本国内はもちろん、国外居住の方まで幅広く対応しております。相続税の申告や手続き、事業承継、第三者承継、国際相続まで、多様なご相談に対応可能です。
グループ内の税理士法人・相続サポート会社・M&A支援会社が連携し、専門性の高いサービスをワンストップでご提供いたします。
また、オンライン相談にも対応しており、遠方や海外在住の方でも安心してご相談いただけます。
まずは、お気軽にお問い合わせください。
神奈川・川崎市で相続の相談ができる窓口12選!初回無料も
川崎市で相続手続きが発生した際に、「どこに相談すればいいか」とお悩みの方は多でしょう。
神奈川・川崎市には、弁護士や税理士などの専門家事務所を始め、川崎市役所・法テラス川崎・横浜家庭裁判所川崎支部といった公的な窓口も存在します。
初回無料で対応する専門家事務所も多いため、気軽に相談が可能です。
本記事では、川崎市で使える相続の無料相談窓口を12箇所紹介していきます。
「相続放棄の手続きを急いでいる」「神奈川・川崎市で相続の相談先を探している」「何から始めればいいかわからない」という方はぜひ最後までお読みください。
川崎市で利用できる相続の無料相談窓口12選
| 相談窓口 | 主な相談内容・得意分野 |
| 弁護士事務所/神奈川県弁護士会川崎支部・川崎法律相談センター | 遺産分割のトラブル、他の相続人との交渉、遺留分請求、裁判・調停の代理など |
| 司法書士事務所/神奈川県司法書士会 | 不動産(土地・建物)の名義変更(相続登記) |
| 税理士事務所/東京地方税理士会・神奈川支部 | 相続税の申告、財産評価、生前贈与・節税対策など |
| 神奈川県行政書士会/行政書士事務所 | 遺産分割協議書の作成、戸籍の収集など |
| 川崎市役所 | 死亡に関する各種手続き、戸籍謄本など必要書類の取得 専門家への相談(予約制)は、弁護士相談、司法書士相談、行政書士の相続・遺言・成年後見相談、宅地建物の専門家による無料相談などがある。1人25分以内で、同一案件は一回限り |
| 法テラス川崎(日本司法支援センター) | 弁護士や司法書士への無料相談、専門家費用の立替え |
| 公益社団法人成年後見センター・リーガルサポート神奈川県支部 | 相続人が認知症などで判断能力が低下した際に、成年後見制度について相談できる |
| 川崎市を管轄する税務署(川崎南税務署・川崎北税務署・川崎西税務署) | 相続税の一般的な相談、申告書の書き方など |
| 横浜地方法務局川崎支局 | 遺言書保管、相続登記の手続き案内など |
| 川崎公証役場 | 公正証書遺言の作成相談 |
| 横浜家庭裁判所川崎支部 | 相続放棄、遺産分割調停、遺言書検認などの申立て手続き案内 |
| 金融機関(川崎信用金庫、横浜銀行など) | 預貯金口座の解約・名義変更、遺言信託、資産承継の相談 |
| 川崎市の不動産会社 | 相続した不動産の売却査定、活用方法、処分の相談 |
1.弁護士事務所・神奈川県弁護士会川崎支部・川崎法律相談センター
相続人同士での話し合いがまとまらない、遺留分を請求したいなど、対立が生じているケースでは弁護士が唯一の解決窓口になります。調停・裁判の代理対応も可能です。
費用は他の士業と比べて高い傾向がありますが、初回無料相談を設けている事務所が数多く存在します。
| 神奈川県弁護士会川崎支部 川崎法律相談センター 神奈川県川崎市川崎区駅前本町3-1 NMF川崎東口ビル11階 電話番号:044-223-1149 電話予約:月曜・水曜・金曜 9:30~20:00 火曜・木曜・土曜・日曜・祝日 9:30~17:00 インターネット予約も受付可能 |
2.司法書士事務所・神奈川県司法書士会
司法書士は、登記の専門家です。相続した実家や土地の名義を変えるには相続登記が必要で、2024年4月から義務化されました。書類作成から申請まで依頼できます。
神奈川県司法書士会では、複数の無料相談窓口を設けています。
電話相談(予約不要・無料)
| 相談内容 | 日時 | 電話番号 |
| 登記・法律に関する一般的な相談 | 月〜金 13時〜16時(毎月25日〜31日・8月13日〜16日を除く) | 045-641-1348 |
| 裁判・多重債務等の一般法律相談 | 月〜金 13時〜16時(同上) | 045-641-1389 |
| 民事一般(相続・借金・登記・成年後見等) | 月〜金 16時〜19時 | 045-641-6110 |
| 成年後見に関する相談 | 毎週月・金 15時〜17時/毎週水 10時〜12時 | 045-663-9180 |
面談相談(無料)
| 会場 | 日時 | 予約 | 電話番号 |
| かながわ県民センター(2階) | 毎週水曜 9時〜12時・13時〜16時 | 不要 | 045-312-1121 |
| かながわ県民センター(2階)夜間 | 毎週火曜 17時30分〜20時 | 要(1週間前から) | 045-312-1121 |
| 神奈川県司法書士会館 | 毎週水曜 15時〜17時(成年後見相談) | 要 | 045-640-4345 |
年末年始は電話相談休止
| 神奈川県司法書士会川崎支部 神奈川県横浜市中区吉浜町1番地 電話番号:045-641-1372 |
3.税理士事務所・東京地方税理士会・神奈川支部
相続税の申告期限は被相続人が亡くなった翌日から10か月以内です。
財産評価・節税対策・申告書の作成まで、税務面の手続きを任せられるのは税理士のみです。川崎市は東京地方税理士会の管轄で、神奈川支部があります。
STC国際税理士法人も川崎市に事務所があり、相続税の無料相談を実施しています。
| STC国際税理士法人 川崎オフィス 神奈川県川崎市川崎区東田町8 パレール三井ビル16階 電話番号:044-246-1151 お電話またはお問合せフォームから予約 無料相談予約受付時間は平日9時~17時 (面談日時等は土日、17時以降でも対応可能) お問い合わせフォーム |
| 東京地方税理士会神奈川支部 横浜市港北区大豆戸町547番地の1 |
4.神奈川県行政書士会・行政書士事務所
遺産分割協議書の作成や戸籍収集など、公的書類の手続きを依頼できます。トラブルや争いがない案件での書類作成に向いています。不動産登記・税務申告・紛争対応は範囲外です。
神奈川県行政書士会では、川崎県民センター「県民の声・相談室」の行政書士相談、一般的な質問・相談に電話で回答する市民相談センターをいずれも無料で実施しています。
| 神奈川県行政書士会 横浜市中区山下町2番地 産業貿易センタービル7階 電話番号:045-641-0739 |
5.川崎市役所
死亡届の提出後に発生する各種手続き、弁護士・司法書士・行政書士による専門家の無料相談窓口を設けています。「何から手をつけるべきかわからない」という段階での入口として活用しやすい窓口です。具体的な手続き代行や個別の解決策の提示はできません。
相続に関する主な無料相談窓口は以下の通りです。
| 相談先 | 内容 | 相談方法 | 注意点 |
| 弁護士相談 | 遺言、相続人、遺産分割、相続放棄などについて、弁護士が法的なアドバイス | 対面・電話・オンラインから選択可能 | 要予約 多くの場合、相談は25分以内で同一案件での相談は1回限り |
| 司法書士 | 相続、遺言、成年後見、不動産登記と手続き等の相談 | 対面または電話 | |
| 行政書士 | 遺産分割協議書、遺言書、任意後見契約書などの書き方 | 対面、電話、オンラインから選択可能 | |
| 専門知識がある相談員 | 宅地建物の売買や契約など | オンライン |
出典:川崎市役所「川崎市の相談窓口一覧 法律・生活全般」
| 川崎市役所 川崎市川崎区宮本町1番地 電話番号:044-200-2111(代表) 閉庁日:土曜日、日曜日、祝日、年末年始(12月29日〜1月3日) |
6.法テラス川崎(日本司法支援センター)
弁護士や司法書士への相談費用が払えない方向けに、無料で専門家に相談できる窓口です。収入・資産が一定基準以下という要件があります。費用の立替制度も利用できるため、経済的な理由で専門家への依頼をためらっている方に向いています。
| 法テラス川崎 神奈川県川崎市川崎区駅前本町11-1 パシフィックマークス川崎ビル10F 相談日時:毎週月曜日〜金曜日 13時15分〜16時15分 電話(予約):0570-078309(受付時間:平日9時〜17時) |
7.公益社団法人成年後見センター・リーガルサポート神奈川県支部
認知症などで判断能力が低下した相続人がいる場合、成年後見制度の利用が必要になることがあります。
リーガルサポートは司法書士が成年後見業務を専門的に担う団体で、制度の内容から手続きまで相談できます。相続手続きと成年後見が絡む複合的なケースでは、早めに相談しておきましょう。
| 公益社団法人成年後見センター・リーガルサポート神奈川県支部 横浜市中区吉浜町1番地 司法書士会館内 電話番号:045-640-4345 FAX:045-640-4346 |
8.川崎市を管轄する税務署
相続税の計算方法や申告書の書き方について、無料で質問できます。ただし公的機関ですので、節税に向けたアドバイスや申告書の作成代行は対応できません。住所によって管轄の税務署が異なりますので、下記を参考にしてください。
| 川崎南税務署(川崎区・幸区 管轄) 川崎市川崎区榎町3番18号 電話相談センター:0570-00-5901(ナビダイヤル) 電話番号:044-222-7531(代表) |
| 川崎北税務署(中原区・高津区・宮前区 管轄) 川崎市高津区久本2丁目4番3号 電話相談センター:0570-00-5901(ナビダイヤル) 電話番号:044-852-3221(代表) |
| 川崎西税務署(多摩区・麻生区 管轄) 川崎市麻生区上麻生1丁目3番14号 川崎西合同庁舎 電話相談センター:0570-00-5901(ナビダイヤル) 電話番号:044-965-4911(代表) |
9.川崎公証役場
公正証書遺言は法的効力が高く、紛争になりにくい遺言の残し方として有効です。作成には公証人との事前相談が必要で、川崎公証役場は完全予約制で対応しています。被相続人が残した公正証書遺言は、最長20年間公証役場に保管されます。
| 川崎公証役場 川崎市川崎区駅前本町3-1 NMF川崎東口ビル11階 電話番号:044-222-7264 営業時間:月〜金 9時〜17時(土日祝休) |
10. 横浜家庭裁判所川崎支部
相続放棄と限定承認は、被相続人の死亡を知った日から原則3カ月以内に家庭裁判所へ申し立てる必要があります。期限が短いため、早めに手続き案内(家事手続案内)を利用して準備を進めましょう。法的なアドバイスは受けられません。
| 横浜家庭裁判所川崎支部 神奈川県川崎市川崎区富士見1-1-3 電話番号:044-222-1316(家事受付係) |
11. 金融機関(川崎信用金庫、横浜銀行など)
口座名義人が亡くなった際には、金融機関でも手続きをしなくてはいけません。
各金融機関の窓口で対応しています。遺言信託や資産承継プランを相談できる場合もありますが、信託商品の営業が含まれるケースがあります。
12.川崎市の不動産会社
相続した不動産を売却・リフォームする場合は、不動産会社への相談が必要となるケースがあります。売却査定・活用提案などのアドバイスがもらえます。
川崎市で相続の手続きをスムーズに進めるために
相続手続きで迷ったときは、「今困っていること」を具体的に整理するところから始めましょう。登記なら司法書士、トラブルなら弁護士、税金なら税理士と、専門家の守備範囲は明確に分かれています。
川崎市役所や法テラス川崎は「どこに相談すべきかわからない」段階で使える窓口です。方向性が決まったら、各専門家の初回無料相談を活用して話を進めていきましょう。初回で無料相談を設けている事務所がおすすめです。
まとめ
相続税については、早めに税理士へ相談することが重要です。小規模宅地等の特例や空き家特例など、不動産関連の相続税は条件が複雑で、適用できる特例を見落としたまま申告してしまうケースもあります。
また書類の準備や要件確認など手続きに手間がかかるため、自力で対応しようとすると申告期限までに間に合わないリスクもあります。
川崎市・神奈川で相続税の申告や節税対策にお悩みの方は、まず税理士事務所の初回無料相談を利用してみてはいかがでしょうか。
監修 玉城 慎之介
税理士/沖縄税理士会/税理士登録2017年/登録番号135867
琉球大学大学院を卒業後、STC国際税務会計事務所へ入社。
その後、STC国際税理士法人を設立。現在はSTCグループの代表として、相続案件のみならず上場企業の国際税務コンサルティング、通算申告から中小企業まで幅広い業態の税務業務、起業支援等に注力。
事務所のある沖縄県と関東を中心に、日本国内はもちろん、国外居住の方まで幅広く対応しております。相続税の申告や手続き、事業承継、第三者承継、国際相続まで、多様なご相談に対応可能です。
グループ内の税理士法人・相続サポート会社・M&A支援会社が連携し、専門性の高いサービスをワンストップでご提供いたします。
また、オンライン相談にも対応しており、遠方や海外在住の方でも安心してご相談いただけます。
まずは、お気軽にお問い合わせください。
結婚・子育て資金贈与のデメリット4つ、使い切れない場合や注意点を解説
「結婚・子育て資金贈与は、使い切れないとどうなる?いつまで?」「親や祖父母が亡くなったら相続税はかかる?」と迷っている方も多いのではないでしょうか。
結婚・子育て資金の一括贈与は、使い切れないまま契約が終了すると贈与税の対象となる可能性があります。また契約期間中に贈与者である親・祖父母が亡くなった場合は、残額が相続財産とみなされ、受贈者に相続税が課されることがあります。使い道が限定されており、金融機関に領収証などを提出しなくてはいけません。
制度を利用できるのは、原則として2027年3月31日までです。最大1,000万円(結婚費用は最大300万円)まで非課税で、領収書の提出や使い道の証明書などが必要です。
本記事では、結婚・子育て資金贈与のメリット・デメリット、使い切れない場合の税金、制度がいつまで使えるのか、認められる使い道、贈与者死亡時の相続税の扱いなどを紹介していきます。本記事を読むことで結婚・子育て資金贈与のデメリット、税金の注意点や主な取扱金融機関を把握できます。ぜひ最後までご覧ください。
結婚・子育て資金贈与の主なデメリット4つ
結婚・子育て資金贈与の主なデメリットは、①使い道が限定されている、②50歳までに使い切れないと贈与税がかかる、③贈与者死亡時は残額が相続税の対象になる、④金融機関に領収書など書類提出が必要という4点です。
1. 使い道が限定されている
結婚・子育て資金贈与のデメリットは、使い道が対象となる結婚・子育て関連費用に限られている点です。
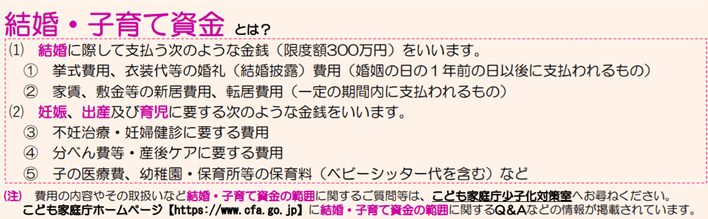
出典:国税庁「父母などから結婚・子育て資金の一括贈与を受けた場合の贈与税の非課税制度のあらまし」
結婚式・披露宴費用、新居の家賃や敷金・礼金、引っ越し費用、不妊治療、妊婦健診、出産費用、保育料などは対象になりますが、結婚指輪、新婚旅行、婚活費用、結納式の費用、受贈者以外が借りた家の家賃や光熱費などは原則として対象外です。(出典:こども家庭庁「別表1:費目リスト」)
対象外の用途で引き出した金額は贈与税の課税対象となります。よって、「結婚や子育てに関係しそうだから大丈夫」と自分で判断しないことが大切です。
2. 50歳までに使い切れないと贈与税がかかる
対象外の用途で引き出した金額は贈与税の課税対象となります。よって、「結婚や子育てに関係しそうだから大丈夫」と自分で判断しないことが大切です。
結婚・子育て資金贈与を使い切れずに、受贈者が50歳に達すると資金管理契約は終了し、贈与税の課税対象になります。
将来の子育て費用を見込んで多額の資金を預けても、想定より支出が少なければ、最後に税負担が生じる恐れがあります。
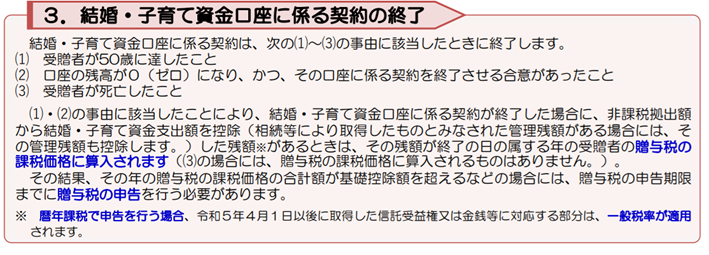
出典:国税庁「父母などから結婚・子育て資金の一括贈与を受けた場合の贈与税の非課税制度のあらまし」
非課税枠が1,000万円あるからといって「上限まで贈与すると有利」とは限りません。
結婚予定、出産予定、保育園利用の見込み、子どもの年齢などを踏まえ、実際に必要となりそうな金額を見積もってから利用しましょう。
3.贈与者死亡時は残額が相続税の対象になる
結婚・子育て資金贈与では、資金管理契約の期間中に贈与者が死亡すると、その時点の管理残額が相続などで取得した財産とみなされ、相続税の課税対象になります。
特に、相続税の基礎控除額(3,000万円+600万円×法定相続人の数)を超える財産を持つ親・祖父母が利用する場合は、贈与者死亡時の影響を試算しておきましょう。
また、贈与者の死亡後に支払った費用は、原則としてこの非課税措置の対象になりません。生前に支出していても、領収書などにより支出の事実を確認できない場合は、非課税ではなくなる可能性があります。
4.金融機関に領収書など書類提出が必要
結婚・子育て資金贈与を利用するには、取扱金融機関で専用口座を開設し、資金管理契約を結ぶ必要があります。
さらに、払い出した資金が対象費用に使われたことを証明するため、領収書、契約書、住民票、戸籍関係書類、母子手帳の写しなどの提出が必要になることがあります。
結婚・子育て資金非課税申告書は、預金の預け入れなどの日までに、取扱金融機関を経由して税務署へ提出します。
領収書を紛失、提出期限を過ぎると、非課税の適用を受けられない可能性があります。
支払いが複数回に及ぶケースでは、書類管理の負担が大きくなりやすい点もデメリットです。
結婚・子育て資金贈与のメリット
結婚・子育て資金の一括贈与のメリットは、親や祖父母が子ども・孫の将来を早めに支援できることです。一定の要件を満たし、手続きを行うことで受贈者1人につき最大1,000万円まで贈与税が非課税となります。
結婚から子育てまでのライフイベントの費用を、税負担をおさえながら計画的に援助できます。
また、都度お金を渡すのではなく、将来の結婚・出産・育児費用を見越して一括で贈与できる点もメリットです。
贈与者が高齢で、今後の資産管理や判断能力の低下に不安がある場合にも、早期に支援が可能です。
さらに、生前に子や孫の世代へ資産を移すことで、若い世代の経済的な負担を軽減し、結婚や子育ての選択を後押しする効果も期待できます。 ただし、受贈者の年齢・所得要件、使途の制限、残額がある場合の課税リスクなどもあるため、必要額を見極めて利用することが重要です。
結婚・子育て資金口座はゆうちょ銀行で作れない
結婚・子育て資金口座は、制度を取り扱う金融機関で開設します。
2025年10月1日現在の取扱金融機関一覧の中には、ゆうちょ銀行はありません。
| 主な取扱金融機関 みずほ銀行 みずほ信託銀行 三井住友信託銀行 三菱UFJ信託銀行 りそな銀行 三井住友銀行 横浜銀行など40行 |
出典:こども家庭庁「結婚・子育て資金の一括贈与に係る贈与税の非課税措置 取扱金融機関一覧」
取扱金融機関は変更となる可能性がありますので、制度を利用する際には最新情報を確認しておきましょう。
まとめ
結婚・子育て資金の一括贈与は、条件を満たせば最大1,000万円まで非課税となる制度です。しかし、使い道定められていること、50歳時点の残額に贈与税がかかること、贈与者死亡時に残額が相続税の対象となることなどのデメリットがあります。
扶養義務者から生活費・教育費として、通常必要な範囲でその都度渡される資金は、そもそも贈与税がかからないケースがあります。
そのため、まとまった資金を一括で贈与する前に、「本当に1,000万円近く使う見込みがあるか」「都度贈与のほうが管理しやすいか」「相続税への影響はあるか」を比較・検討することが必要不可欠です。
制度の利用を決める際は、相続・贈与に詳しい税理士に相談し、家族の資産状況とライフプランに合った方法を選びましょう。
監修 玉城 慎之介
税理士/沖縄税理士会/税理士登録2017年/登録番号135867
琉球大学大学院を卒業後、STC国際税務会計事務所へ入社。
その後、STC国際税理士法人を設立。現在はSTCグループの代表として、相続案件のみならず上場企業の国際税務コンサルティング、通算申告から中小企業まで幅広い業態の税務業務、起業支援等に注力。
事務所のある沖縄県と関東を中心に、日本国内はもちろん、国外居住の方まで幅広く対応しております。相続税の申告や手続き、事業承継、第三者承継、国際相続まで、多様なご相談に対応可能です。
グループ内の税理士法人・相続サポート会社・M&A支援会社が連携し、専門性の高いサービスをワンストップでご提供いたします。
また、オンライン相談にも対応しており、遠方や海外在住の方でも安心してご相談いただけます。
まずは、お気軽にお問い合わせください。
生前贈与の持ち戻し3年から7年に、2027年以降経過措置で段階的に移行
生前贈与の持ち戻し期間の延長について、いつから7年になるのか、孫への贈与も対象になるのか気になる方は多いでしょう。
暦年課税による生前贈与の持ち戻し期間は、2023年度税制改正により3年から7年に延長されました。2027年に一斉に7年となるわけではなく経過措置を経て、2031年以降の相続から、相続開始前7年以内(相続開始の7年前まで)の贈与を加算対象とする「生前贈与7年ルール」が適用されます。
本記事では、2027年以降の経過措置の内容、年間110万円以下の贈与でも相続税に加算される条件、孫への生前贈与が持ち戻しの対象になるケースを、国税庁の資料をもとにお伝えしていきます。
2027年から生前贈与の持ち戻し期間が3年から7年へ段階的に移行
2023年度税制改正により、暦年課税による生前贈与の持ち戻し期間は3年から7年へ延長されました。ただし、2027年(令和9年)に一斉に切り替わるわけではありません。
改正は2024年1月1日以後の贈与に適用され、2027年以降に発生する相続から加算期間が段階的に延び、2031年以降の相続で「生前贈与7年ルール」となります。
生前贈与の7年ルールとは
生前贈与の7年ルールとは、相続や遺贈などで財産を取得した人が、被相続人から相続開始前の一定期間内に暦年課税による贈与を受けていた場合、その贈与財産を相続財産に加算して相続税を計算する制度です。
「持ち戻し」と呼ばれますが、贈与した財産そのものを返還するわけではなく、贈与時の価額を相続税の課税価格へ加算するという意味です。
2027年以降は何が変わるのか
制度改正の適用が始まったのは2024年であり、2027年からは相続税の計算に段階的に影響を及ぼします。
| 相続開始日 | 生前贈与の加算対象期間 |
| 2026年12月31日まで | 相続開始前3年以内 |
| 2027年1月1日~2030年12月31日 | 2024年1月1日から相続開始日まで |
| 2031年1月1日以降 | 相続開始前7年以内 |
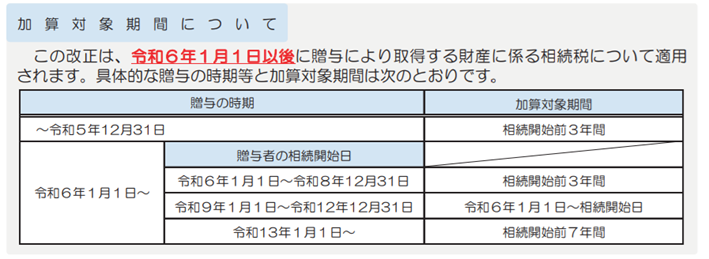
出典:国税庁「令和5年度相続税及び贈与税の税制改正のあらまし」
2024年1月1日から相続開始日まで、2031年以降は相続開始前7年以内を加算対象期間としています。
「2027年から過去7年分が持ち戻される」わけではなく、2027年以降経過措置により移行していきます。
2027年以降の生前贈与3年から7年への経過措置
2027年以降、加算対象期間は以下のように少しずつ長くなります。
| 相続開始年 | 相続財産に加算される生前贈与の対象期間 |
| 2027年中の相続 | 2024年1月1日 ~ 相続開始日まで |
| 2028年中の相続 | 2024年1月1日 ~ 相続開始日まで |
| 2029年中の相続 | 2024年1月1日 ~ 相続開始日まで |
| 2030年中の相続 | 2024年1月1日 ~ 相続開始日まで |
| 2031年以降の相続 | 相続開始前7年以内 |
例えば、2027年12月31日に相続が開始した場合、加算対象となるのは2024年1月1日以後の贈与です。実質的な加算期間は約4年であり、7年間ではありません。
2031年1月1日以降に相続が開始すると、相続開始前7年以内の暦年贈与が対象となり、「生前贈与7年ルール」が適用されます。
生前贈与の7年ルールと、基礎控除110万円の注意点
暦年課税・相続時精算課税ともに、その年の1月1日から12月31日までに受けた贈与の合計額が110万円以下であれば、原則として贈与税はかかりません。
しかし、「年間110万円以下なら相続税にも影響しない」というわけではありません。加算対象期間内の暦年贈与は、贈与税の課税にかかわらず相続財産へ加算されます。
例えば、親から子へ毎年110万円を贈与していた場合でも、その子が親の相続で財産を取得すれば、相続開始前7年以内の贈与が加算対象になる可能性があります。
| 年間110万円以下なら、原則贈与税の申告・納税は不要 ただし、相続開始前の加算対象期間に含まれる 贈与は相続税の計算に加算される 「贈与税が非課税」と「相続税への持ち戻しがない」は別の問題 |
孫への生前贈与も7年以内なら持ち戻されるのか
孫への生前贈与は、必ずしも7年持ち戻しの対象になるわけではありません。
生前贈与加算の基本的な対象者は、被相続人から相続、遺贈または一定の相続時精算課税による贈与などによって財産を取得した人です。よって、孫が暦年贈与を受けただけで祖父母の相続時に何も取得しなければ、原則としてその贈与は相続税における生前贈与加算の対象になりません。
一方、以下のケースでは加算対象になる可能性があります。
| 代襲相続人として財産を相続した孫 遺言によって財産を取得した孫 死亡保険金などのみなし相続財産を取得した孫 相続時精算課税を選択している孫 |
したがって、必ずしも「孫への贈与なら生前贈与7年ルールを回避できる」わけではありません。遺言や生命保険の受取人指定を含め、相続時に孫が財産を取得するか、確認する必要があります。
まとめ
生前贈与7年ルールでは、持ち戻し期間が3年から7年へ、2027年以降の経過措置を経て段階的に延び、2031年以降の相続から相続開始前7年以内が加算対象になります。年間110万円以下の贈与も、該当する期間内であれば相続税の計算に加算され、孫への生前贈与も代襲相続や遺言による財産の取得などがある場合は7年以内の持ち戻し対象です。
暦年課税と相続時精算課税のどちらを選ぶかで、贈与税と将来の相続税の負担は変わります。生前贈与を実行する前に、相続税・贈与税に詳しい税理士へ試算を依頼してみることをおすすめします。
監修 玉城 慎之介
税理士/沖縄税理士会/税理士登録2017年/登録番号135867
琉球大学大学院を卒業後、STC国際税務会計事務所へ入社。
その後、STC国際税理士法人を設立。現在はSTCグループの代表として、相続案件のみならず上場企業の国際税務コンサルティング、通算申告から中小企業まで幅広い業態の税務業務、起業支援等に注力。
事務所のある沖縄県と関東を中心に、日本国内はもちろん、国外居住の方まで幅広く対応しております。相続税の申告や手続き、事業承継、第三者承継、国際相続まで、多様なご相談に対応可能です。
グループ内の税理士法人・相続サポート会社・M&A支援会社が連携し、専門性の高いサービスをワンストップでご提供いたします。
また、オンライン相談にも対応しており、遠方や海外在住の方でも安心してご相談いただけます。
まずは、お気軽にお問い合わせください。
相続分の放棄とは?相続放棄との違い、譲渡についても解説
「相続分の放棄をすれば借金も引き継がなくて済むの?」「相続放棄や相続分の譲渡とは何が違うの?」と疑問に思う方もいらっしゃるでしょう。
名称が似ているため混同されがちですが、それぞれの効果や手続き、借金の取り扱いは異なります。
相続分の放棄は相続人としての地位を残したまま遺産の取り分を放棄する方法であり、借金の返済義務はなくなりません。借金も含めて相続を辞退したい場合は、家庭裁判所で行う相続放棄を選ぶ必要があります。
今回の記事では、相続分の放棄の効果や手続き、相続放棄や相続分の譲渡との違いをお伝えしていきます。それぞれのメリット・デメリットや適したケースも紹介しますので、自身に適した手続きの判断材料となるでしょう。
相続分の放棄とは?相続放棄との違い
相続分の放棄とは、相続人としての地位を保ったまま、自身の法定相続分(民法900条、901条)を放棄する他の相続人との約束です。
一方で相続放棄(民法938条、939条など)は、自身が最初から相続人ではなかったことにする法的な手続きです。相続開始を知った時から、3カ月以内に家庭裁判所での手続きが必要です。
民法には、相続分の放棄に関する規定はありません。しかし実務上は、相続放棄と別の方法として行われています。方式について法律上の決まりはなく、遺産分割協議の中で意思表示をする方法と、調停・審判の中で家庭裁判所に書面を提出する方法があります。
遺産分割調停・審判の中で相続分の放棄をした場合、家庭裁判所は当該相続人を手続の当事者から除外する排除決定を行います。相続分の放棄をした相続人は、以後の期日に出頭する必要がなくなります。
相続分の放棄をする際には、遺産の中に債務(借金)があるかを確認しましょう。
相続分の放棄は最初から相続人ではなかったことにされる相続放棄とは異なり、相続人としての地位が残ります。よって、被相続人に借金などの債務があった場合、相続分の放棄をしても債務の負担は免れません。相続分の放棄は相続人同士の内部的な意思表示にとどまり、被相続人の債権者との関係には影響しないのです。
時期についても制限がありません。相続放棄は、相続の開始があったことを知った時から3か月以内に手続きを行いますが、相続分の放棄にはこのような期限がなく、相続開始から遺産分割が成立するまでの間であればいつでも行えます。よって、相続放棄の手続き期間を過ぎてしまった後に、相続財産を受け取らない方法として選ばれることがあります。
| 相続分の放棄 | 相続放棄 | |
| 手続場所 | 当事者同士の話し合い | 家庭裁判所 |
| 期限 | なし | 3カ月以内 |
| 遺産のうち債務の返済義務 | 残る | なくなる |
相続分の譲渡とは?
相続人が、自分の相続分を第三者や他の相続人に自身の相続分の全部または一部を譲り渡すことを「相続分の譲渡」と言います。当事者間の合意や契約書で譲渡は可能で、有償・無償を問わず譲渡として扱われます。
遺産分割の話し合いから早く抜けたい場合や、事業承継など特定の相続人に財産を集中させたい場合に使われます。
相続分の放棄と同様に当事者間の約束ですので、「借金も譲る」と約束しても、債権者(お金を貸している人)の同意がない限り、本来の相続人にも返済義務が残ります。
それぞれの違いを表にまとめてみました。
| 比較項目 | 相続分の放棄 | 相続分の譲渡 | 相続放棄 |
| 内容 | 自分の取り分の全部または一部を放棄する | 自分の取り分を、有償もしくは無償で他の人に渡す | 最初から相続人ではないことにする |
| 財産の行方 | 他の相続人全員に割合に応じて分配されるなど | 譲渡 | 次順位の相続人へ権利が移る |
| 手続場所 | 当事者同士の話し合い | 当事者同士の契約 | 家庭裁判所 |
| 期限 | なし | なし | 相続開始を知ってから3カ月以内 |
| 借金の返済義務 | 残る | 残る | なくなる |
相続分の放棄・譲渡・相続放棄のメリット・デメリット、向いている人
相続分の放棄は、遺産に借金など問題がなく、遺産を受け取りたくない場合に適した方法です。家庭裁判所での手続きや期限はありませんが、相続人としての地位はありますので、後から借金が判明すると返済義務は残ります。
相続分の譲渡は、自分の取り分を特定の相続人や第三者へ譲りたい場合に利用されます。遺産分割協議から早く離れられる点がメリットですが、借金の返済義務はなくならず、第三者への譲渡がトラブルの原因になる可能性があります。
相続放棄は、遺産および相続人としての地位を引き継ぎたくない場合に選ばれる手続きです。
相続開始を知ってから3カ月以内に家庭裁判所への申立てを行う必要があります。放棄すると法律上は初めから相続人ではなかったことになりますが、相続権が次順位の親族へ移る点には注意が必要です。
まとめ
相続分の放棄は、相続人としての地位を残したまま遺産の取り分を辞退する方法であり、家庭裁判所での手続きや期限はありません。一方、借金の返済義務は残るため、債務がある場合には注意が必要です。
特定の人に権利を譲りたい場合は相続分の譲渡、財産も借金も含めて相続人の地位そのものを放棄したい場合は相続放棄が適しています。
また、相続では相続税や譲渡に伴う税金などが問題となるケースもあります。
税金の取り扱いは遺産の内容や相続の状況によって異なりますので、疑問や不安がある場合は、早めに税理士へ相談し、適切なアドバイスを受けることをおすすめします。
監修 玉城 慎之介
税理士/沖縄税理士会/税理士登録2017年/登録番号135867
琉球大学大学院を卒業後、STC国際税務会計事務所へ入社。
その後、STC国際税理士法人を設立。現在はSTCグループの代表として、相続案件のみならず上場企業の国際税務コンサルティング、通算申告から中小企業まで幅広い業態の税務業務、起業支援等に注力。
事務所のある沖縄県と関東を中心に、日本国内はもちろん、国外居住の方まで幅広く対応しております。相続税の申告や手続き、事業承継、第三者承継、国際相続まで、多様なご相談に対応可能です。
グループ内の税理士法人・相続サポート会社・M&A支援会社が連携し、専門性の高いサービスをワンストップでご提供いたします。
また、オンライン相談にも対応しており、遠方や海外在住の方でも安心してご相談いただけます。
まずは、お気軽にお問い合わせください。
2026 年相続税改正、2027年から開始予定!貸付用不動産はどうなる?早めの対策を
2026年(令和8年)税制改正大綱に、相続税・贈与税の改正案が示されました。
改正案では、相続税・贈与税ともに2027年(令和9年)1月1日以降の相続・贈与から適用するとされており、対象は、貸付用不動産と不動産小口化商品の財産評価方法です。
相続開始前5年以内に取得した貸付用不動産は路線価等の通達評価から取得価額の8割(地価の変動等を考慮して計算)での評価、不動産小口化商品は通常の取引価額に相当する金額での評価に変わる予定です。
本記事では、令和8年度税制改正大綱(2026年)の内容を解説します。
改正案の背景・税制改正の5年ルール・具体的な変更点・改正案が成立した場合も有効な相続税対策もあわせてお伝えしていきますので、ぜひ最後までご覧ください。
2026年相続税改正の貸付用不動産の財産評価の見直しは、2027年1月1日開始予定
2026(令和8年度)税制改正大綱では、賃貸用不動産および不動産小口化商品の相続税評価方法の見直しが盛り込まれました。
改正案では、2027年(令和9年)1月1日以後に発生する相続・贈与から、一定の貸付用不動産について、通常の取引価額(時価)による評価を原則としたうえで、取得価額の80%(地価の変動等を考慮して調整した金額)を用いた簡便な評価方法を適用できることとされています。
対象となるのは、被相続人等が課税時期前5年以内に有償で取得または新築した一定の貸付用不動産です。現行制度では、建物は固定資産税評価額(一般的に時価の約6〜7割)、土地は路線価方式(一般的に時価の約7〜8割)または倍率方式により評価されるため、時価よりも低い評価額となるケースが多く、相続税対策として活用されてきました。
一方、今回の改正案では、通達施行日の5年前から所有している土地に新築した家屋(建築中を含む)については適用対象外とされる予定です。
また、任意組合型や信託受益権型など、一定の不動産小口化商品に組み込まれた貸付用不動産についても、取得時期にかかわらず、通常の取引価額等を踏まえた評価方法へ見直されることとされています。そのため、現物不動産と同様の相続税評価額の引下げ効果は期待できなくなる可能性があります。
税制改正大綱は現時点では改正案の段階ですが、この内容どおりに法制化された場合には、従来の相続税評価額の圧縮を前提とした不動産による節税手法は、大きく見直しを迫られることになるでしょう。
2026年相続税改正(貸付用不動産等の評価方法の改正)の背景
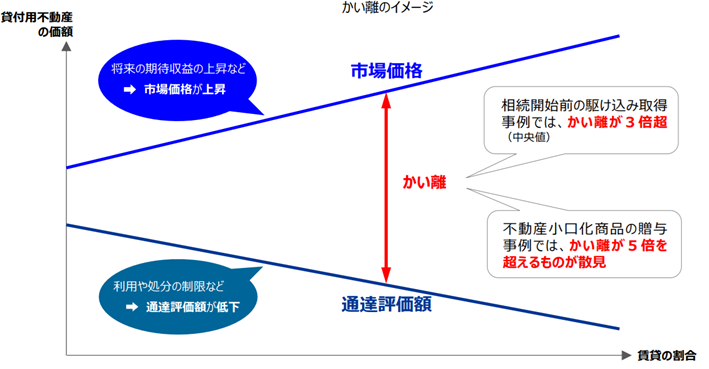
相続税法では時価主義が原則とされています。しかし、貸付用不動産については、路線価や固定資産税評価額による評価額が市場価格を大きく下回るケースがあり、その評価差を利用して相続直前に収益物件を取得し、相続税評価額を圧縮する手法が富裕層を中心に広く活用されてきました。
出典:国税庁「税制調査会 令和7年11月13日説明資料 財産評価を巡る諸問題」
実際に、貸付用不動産では市場価格と相続税評価額とのかい離が中央値で3倍超、不動産小口化商品では5倍を超える事例も確認されています。
こうした状況を踏まえ、不動産を活用した相続税対策への規制は段階的に強化されています。
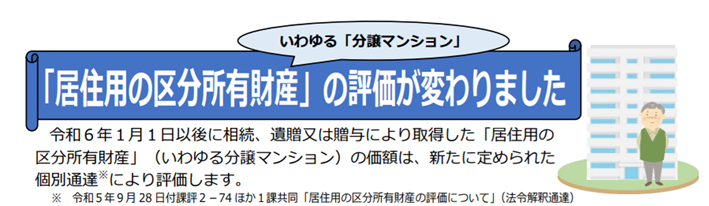
2024年1月には、いわゆる「タワマン節税」への対応として、居住用区分所有財産(マンション)の相続税評価方法が見直されました。区分所有権の評価額に、築年数や所在階などを考慮した区分所有補正率を乗じる評価方法が通達により導入されています。
出典:国税庁「居住用の区分所有財産」の評価が変わりました」
さらに、2026(令和8年度)税制改正大綱では、規制の対象が貸付用不動産および不動産小口化商品へと拡大されました。改正案どおりに制度化された場合、従来の相続税評価額の圧縮を前提とした節税手法は、大きく見直しを迫られることになるでしょう。
改正後の相続税対策
税制改正大綱の内容どおりに制度化された場合、貸付用不動産や不動産小口化商品を活用した従来の相続税対策は、大きく見直されることになります。ただし、不動産を活用した相続税対策がすべてできなくなるわけではありません。
例えば、生前贈与の活用、生命保険の非課税枠の活用、自宅に係る小規模宅地等の特例など、今回の改正案の対象外となる相続税対策は、引き続き活用することができます。
また、事業承継を目的として不動産を承継するケースでは、一定の要件を満たすことにより、個人版事業承継税制の適用を受けられる可能性があります。この制度では、特定事業用資産に該当する一定の宅地等(400㎡まで)や建物(床面積800㎡まで)について、贈与税・相続税の納税猶予・免除が認められています。
一方で、貸付用不動産については、事業性の有無などによって制度の適用可否が異なるため、個別の判断が必要です。適用要件や手続も複雑であることから、税理士などの専門家へ相談したうえで検討することをおすすめします。
なお、今回の改正案は一定の要件に該当する貸付用不動産等を対象としており、すべての不動産が新たな評価方法の対象となるわけではありません。今後、不動産の取得を検討する際には、取得時期や物件の種類、保有期間などを踏まえ、改正内容の影響を十分に確認することが重要です。
相続税対策として不動産の購入を検討している場合は、節税効果だけで判断するのではなく、税務・資産運用・相続対策を総合的に踏まえたうえで、税理士などの専門家へ相談することをおすすめします。
相続税対策は個別判断が必須
保有資産の構成や家族構成、取得時期などによって、有効な相続税対策は異なります。
今回の改正案が成立した場合、従来のように「不動産を購入すれば節税になる」という考え方は通用しにくくなる可能性があります。
相続税対策を検討している方は、ご自身の状況に応じた対策を検討するためにも、早めに税理士へ相談することをおすすめします。まずは無料相談をご利用ください。
監修 玉城 慎之介
税理士/沖縄税理士会/税理士登録2017年/登録番号135867
琉球大学大学院を卒業後、STC国際税務会計事務所へ入社。
その後、STC国際税理士法人を設立。現在はSTCグループの代表として、相続案件のみならず上場企業の国際税務コンサルティング、通算申告から中小企業まで幅広い業態の税務業務、起業支援等に注力。
事務所のある沖縄県と関東を中心に、日本国内はもちろん、国外居住の方まで幅広く対応しております。相続税の申告や手続き、事業承継、第三者承継、国際相続まで、多様なご相談に対応可能です。
グループ内の税理士法人・相続サポート会社・M&A支援会社が連携し、専門性の高いサービスをワンストップでご提供いたします。
また、オンライン相談にも対応しており、遠方や海外在住の方でも安心してご相談いただけます。
まずは、お気軽にお問い合わせください。
生前贈与の相談先はどこ?3つの専門家の違いと最適な選び方、注意点のまとめ
生前贈与を考えているものの、「税理士や司法書士、弁護士など、どこに相談すればいいのだろう」とお悩みの方は多いでしょう。
生前贈与の相談窓口は税理士や司法書士だけでなく、市役所や税務署、銀行などがあります。「生前贈与の相談は無料でできる?」「贈与税の相談は市役所でも可能?」「銀行に相談したほうが良い?」など、相談先選びに悩む方も少なくありません。
相談先を間違えると、余計な費用がかかる、もしくは相続時に親族間のトラブルにつながる可能性があります。
本記事では、生前贈与の相談窓口として代表的な税理士・司法書士・弁護士の特徴を比較し、市役所や税務署の無料相談、銀行に相談する際の注意点までお伝えしていきます。
「どこに相談すれば損をしないのか」「自分にはどの専門家が合っているのか」を知りたい方は、ぜひ最後までご覧ください。
生前贈与の相談先はどこ?3つの専門家の特徴を比較
生前贈与を考えている場合は、相談内容に応じて適切な専門家を選ぶことが重要です。
相談先として多いのは、税理士・司法書士・弁護士の3つです。それぞれ得意分野が異なりますので、自身の目的に合わせて選びましょう。
1.【税理士】節税対策や贈与税の申告をしたい
税理士は税務・税金の専門家です。生前贈与では、贈与税や相続税の負担をどのくらい軽減できるかをシミュレーションし、最適な方法を提案してくれます。
また、贈与税の申告手続きも依頼できます。
特に、暦年贈与や相続時精算課税制度のどちらを選ぶべきか迷っている人や、できるだけ税負担を抑えたい人に適した相談先です。
| 税理士への相談が適しているケース ・節税対策を重視したい ・贈与税の申告手続きを任せたい |
2.【司法書士】不動産(土地・建物)を贈与したい
司法書士は登記のスペシャリストです。生前贈与の対象に土地や建物が含まれる場合、所有者を変更するための名義変更(所有権移転登記)が必要になります。
不動産の贈与では、贈与契約書の作成から登記申請までサポートしてもらえるため、スムーズに手続きを進められます。現金ではなく、自宅や土地などを子どもや孫に引き継ぎたい場合に心強い存在です。
| 司法書士への相談が適しているケース ・不動産の生前贈与を考えている ・名義変更の手続きを専門家におまかせしたい |
3.【弁護士】親族間のトラブルや揉め事を防ぎたい
弁護士は法律トラブルの専門家です。生前贈与の内容によっては、他の相続人との間で不公平感が生じ、将来的に遺産分割を巡り争いに発展してしまうことがあります。
既に家族間で意見が対立している場合や、特定の相続人に多く財産を渡したい場合は、弁護士に相談することで法的なリスクを踏まえた対策を講じられます。
遺言書の作成や遺留分への配慮など、相続トラブルを未然に防ぐサポートも受けられます。
| 弁護士への相談が適しているケース ・親族間で揉める可能性がある ・法的トラブルを避けたい |
生前贈与の相談先は、「税金なら税理士」「不動産なら司法書士」「トラブル対策なら弁護士」です。
なお、行政書士が相続・贈与関連の書類作成(贈与契約書や遺産分割協議書など)を担うケースもありますが、生前贈与においては税金・不動産・トラブル防止といった課題が絡み合うことが多く、税理士・司法書士・弁護士のいずれかへの相談が出発点として適切です。
どこに相談すれば良いか迷う場合は、まず役所や各士業の事務所などの無料相談を活用し、自分の状況に合った専門家を紹介してもらう方法もあります。
無料で相談したい場合は市役所や税務署、そして士業事務所の初回無料相談へ
「いきなり専門家に依頼するのはハードルが高い」という場合は、まず無料の相談窓口を利用する方法があります。
税務署では、贈与税の計算方法や各種特例など、生前贈与に関する基本的な制度について無料で相談できます。ただし、「どの方法が一番節税になるか」といった個別・具体的なアドバイスは受けられません。
また、多くの市役所では、弁護士や税理士による無料相談会を定期的に開催しています。1回30分程度のケースが多く、生前贈与の概要を知りたい人や、どの専門家に相談すべきか迷っている人におすすめです。
市役所や税務署の相談で、「税理士に相談すれば良いことが分かった」「役所や税務署の相談で大まかなことは分かったから、自身のケースについて詳しく知りたい」という方は士業事務所に相談してみましょう。多くの事務所では初回は無料で相談できますので、電話もしくはホームページの問い合わせ欄から連絡することで申し込みが可能です。
生前贈与の最適な相談先チェックリスト
生前贈与の相談先は、悩みや目的によって異なります。以下を目安に、自分に合った専門家を選びましょう。
| 現在の状況 | 最適な相談先 |
| とにかく税金を安くしたい、非課税制度を知りたい、贈与税申告や贈与契約書作成を依頼したい | 税理士 |
| 実家や土地などの不動産を子どもに譲りたい | 司法書士 |
| 将来、兄弟や親族とのトラブルが心配 | 弁護士 |
なお、銀行や信託銀行でも生前贈与の相談は可能です。
ただし、手数料や信託費用が高くなる場合もありますので、まずは税理士・司法書士・弁護士といった専門家に相談することをおすすめします。
生前贈与の相談をスムーズに進める2つの準備
生前贈与の相談を効率よく進めるためには、事前の準備が重要となります。
まず、「誰に」「何を」贈与したいのかを整理しておきましょう。
例えば、「長男に現金300万円、長女に実家の土地を贈与したい」といった形でメモしておくと、専門家から具体的なアドバイスを受けやすくなります。
また、預貯金や不動産など大まかな財産目録を用意しておくことをおすすめします。贈与税や将来の相続税は財産全体の金額によって変わりますので、資産の総額を把握しておくことで、節税対策や名義変更の相談もスムーズに進められます。
まとめ
生前贈与の相談先は「税金」「不動産」「トラブル防止」など、相談内容によって異なります。
節税や贈与税・相続税の対策を相談するなら税理士、不動産の名義変更なら司法書士、親族間のトラブル対策は弁護士がおすすめです。
どこに相談すればよいか迷った場合は、多くの人が目的とする「節税」に強い税理士や、初回無料相談を実施している士業事務所に問い合わせてみると、自分に合った進め方を見つけやすいでしょう。
監修 玉城 慎之介
税理士/沖縄税理士会/税理士登録2017年/登録番号135867
琉球大学大学院を卒業後、STC国際税務会計事務所へ入社。
その後、STC国際税理士法人を設立。現在はSTCグループの代表として、相続案件のみならず上場企業の国際税務コンサルティング、通算申告から中小企業まで幅広い業態の税務業務、起業支援等に注力。
事務所のある沖縄県と関東を中心に、日本国内はもちろん、国外居住の方まで幅広く対応しております。相続税の申告や手続き、事業承継、第三者承継、国際相続まで、多様なご相談に対応可能です。
グループ内の税理士法人・相続サポート会社・M&A支援会社が連携し、専門性の高いサービスをワンストップでご提供いたします。
また、オンライン相談にも対応しており、遠方や海外在住の方でも安心してご相談いただけます。
まずは、お気軽にお問い合わせください。
沖縄・那覇市で相続の相談ができる窓口13選!注意点も
那覇市で相続の手続きが必要になったとき、「どこに相談すればいいかわからない」と感じる方は多いのではないでしょうか。
相続放棄の手続き、不動産の名義変更、相続税の申告など、相続にまつわる手続きは多岐にわたり、相談先も複数存在します。
沖縄・那覇市では、弁護士・司法書士・税理士などの専門家事務所のほか、那覇市役所や法テラス沖縄、那覇家庭裁判所といった公的機関でも無料相談を受け付けています。
初回無料の専門家事務所も多いです。
本記事では、那覇市、周辺で利用できる相続の無料相談窓口を13か所ご紹介します。
「何から始めればいいか」「相続放棄を検討しているが手続きの流れがわからない」「沖縄で信頼できる相続相談先を探している」といった方は、ぜひ参考にしてください。
沖縄・那覇市で利用できる相続の無料相談窓口13選
那覇市で相続の相談ができる窓口は、主に以下の13カ所です。
| 相談窓口 | 主な相談内容・得意分野 |
| 弁護士事務所 沖縄弁護士会 | 遺産分割のトラブル、他の相続人との交渉、遺留分請求、裁判・調停の代理など |
| 司法書士事務所 沖縄県司法書士会 | 不動産(土地・建物)の名義変更(相続登記) |
| 税理士事務所 沖縄税理士会 | 相続税の申告、財産評価、生前贈与・節税対策など |
| 沖縄県行政書士会 行政書士事務所 | 遺産分割協議書の作成、戸籍収集など |
| 那覇市役所 | 死亡に関する手続きをサポートする「おくやみコーナー」(予約必須) 納税義務者が亡くなった時の手続き、土地・家屋を所有する方が亡くなった場合の手続きなど各種手続き 戸籍謄本など必要書類の取得 一般的な法律・登記など相続に関する専門家の無料相談(要予約) |
| 法テラス沖縄 日本司法支援センター | 弁護士や司法書士への無料相談、専門家費用の立替え |
| 那覇市を管轄する税務署 那覇税務署など | 相続税の一般的な相談、申告書の書き方など |
| 那覇地方法務局 | 遺言書保管、相続登記の手続き案内など |
| 那覇公証センター | 公正証書遺言の作成相談 |
| 那覇家庭裁判所 | 相続放棄、遺産分割調停、遺言書検認などの申立て手続き案内 |
| 金融機関 沖縄銀行、琉球銀行など | 預貯金口座の解約・名義変更、遺言信託、資産承継の相談 |
| 那覇市社会福祉協議会 | 「ふれあい相談室」で登記・遺産相続について弁護士・司法書士に無料相談ができる |
| 那覇市の不動産会社 | 相続した不動産の売却査定、活用方法、処分の相談 |
詳しく解説していきます。
1.弁護士事務所・沖縄弁護士会
弁護士は、遺産分割のトラブル、他の相続人との交渉、遺留分請求、裁判・調停の代理など紛争解決の専門家です。相続人など利害関係者と揉めている、または揉めそうなケースで有効な相談先です。費用は他の士業に比べ高めの傾向にあります。
| 沖縄弁護士会 沖縄県那覇市松尾2丁目2番26-6号 電話番号098-865-3737 FAX098-865-3636 |
2.司法書士事務所・沖縄県司法書士会
司法書士は、不動産(土地・建物)の名義変更(相続登記)といった登記の専門家です。
実家や土地を相続した際に相続登記を依頼することになります。紛争になっている事案の代理交渉はできません。
| 沖縄県司法書士会 沖縄県那覇市おもろまち4丁目16番33号 電話番号098-867-3526 FAX 098-861-7758 |
3.税理士事務所・沖縄税理士会
税理士は、相続税の申告、財産評価、生前贈与・節税対策など税務の専門家です。相続税が生じるケースに加え、生前贈与対策、税金をおさえたい時にアドバイスをもらえます。小規模宅地等の特例、空き家の3,000万円特別控除(空き家特例)など不動産関連の相続税は条件などが複雑なため税理士への相談が推奨されます。
| STC国際税理士法人 沖縄オフィス 沖縄県那覇市久茂地3-21-1 國場ビル8階 電話番号098-863-8648 FAX098-863-8649 Webお問い合わせフォーム |
| 沖縄税理士会 那覇市字小禄1831番地1 沖縄産業支援センター7階 電話番号098-859-6225 FAX098-859-6223 |
4.沖縄県行政書士会・行政書士事務所
行政書士には遺産分割協議書の作成、戸籍収集、遺言書作成支援などを依頼できます。
紛争解決、不動産登記、税務申告は業務範囲外です。
| 沖縄県行政書士会 沖縄県浦添市伊祖4丁目6番2号 電話番号098-870-1488 FAX 098-876-8411 |
5.那覇市役所
那覇市役所は、死亡に関する手続きをサポートする「おくやみコーナー」があります。(予約必須)
納税義務者が亡くなった時の手続き、土地・家屋を所有する方が亡くなった場合の手続きなども相談可能です。また、戸籍謄本など必要書類の取得、一般的な法律・登記など相続に関する専門家の無料相談(要予約)ができます。ただし、個別の具体的な解決策の提示や手続き代行はできません。
| 那覇市役所 沖縄県那覇市泉崎1丁目1番1号 代表番号:098-867-0111 閉庁日:土曜日、日曜日、祝日、慰霊の日(6月23日)、年末年始(12月29日~1月3日) |
6.法テラス沖縄(日本司法支援センター)
法テラスは、経済的にお悩みで一定の要件を満たす方は無料で弁護士・司法書士に相談ができます。利用には収入・資産が一定基準以下でなくてはいけません。
| 法テラス沖縄 那覇市楚辺1-5-17 プロフェスビル那覇2F 相談日時:毎週水・金曜日 10時から12時、14時から16時 Web上で予約可能。 ※電話での予約は法テラス沖縄:0570-078368(受付時間:平日9時から17時) |
7.那覇税務署など那覇市を管轄する税務署
相続税の一般的な相談、申告書の書き方など税金について無料で質問できます。
中立・公平な立場ですので、申告書の作成代行や「どうすれば一番節税になるか」といったコンサルティングはできません。
| 那覇税務署 那覇市旭町9番地沖縄国税総合庁舎 管轄区域 那覇市の一部、糸満市、豊見城(とみぐすく)市、南城市、島尻郡のうち、与那原町、南風原町、八重瀬町 電話相談0570-00-5901 電話相談以外は税務署代表番号098-867-3101 |
8.那覇地方法務局
予約制の登記手続の手続案内窓口があり、相続登記の手続き案内などを依頼できます。具体的な申請書の作成代行はできませんので、自分で行います。
| 那覇地方法務局 那覇市樋川1丁目15番15号 電話番号098-854-7950 窓口対応時間:平日午前9時から午後5時まで |
9.那覇公証センター
公証役場は、遺言を法的に確実な形で残したい場合の専門機関で、公正証書遺言の作成相談ができます。被相続人(亡くなった方)が公正証書遺言をのこしていた場合には最長で20年公証役場に保管されています。
| 那覇公証センター 那覇市字安里176-4 マリッサヒルズ3階 電話番号098-862-3161 FAX 098-862-4211 |
10.那覇家庭裁判所
家庭裁判所では、相続放棄、遺産分割調停、遺言書検認などの申し立ての手続きの方法や必要書類について案内(家事手続案内)が可能です。法的なアドバイスは不可となっています。
| 那覇家庭裁判所 沖縄県那覇市樋川1-14-10 電話番号098-855-1273(家事事件受付係) |
11.金融機関(沖縄銀行、琉球銀行など)
銀行・信用金庫などの金融機関では、預貯金口座の解約・名義変更、遺言信託、資産承継の相談などができます。
12.那覇市社会福祉協議会
那覇市社会福祉協議会では、「ふれあい相談室」で登記・遺産相続について弁護士・司法書士に無料相談が可能です。無料相談は予約制で、一般的なアドバイスを受けられます。
| 社会福祉法人那覇市社会福祉協議会 沖縄県那覇市金城3丁目5番地の4(那覇市総合福祉センター2F) 電話番号098-857-7766 FAX098-857-6052 開庁日:月曜日~金曜日(午前8時30分~午後5時15分) 閉庁日:土曜日、日曜日、祝祭日、慰霊の日、年末年始(12月29日~1月3日) |
13.那覇市の不動産会社
不動産を売却・活用することがすでに決まっているケースでは、不動産会社で相続した不動産の売却査定、活用方法、処分の相談をしましょう。提携する司法書士を紹介してもらえることがあります。
相続の手続きをスムーズに進めるために
「どこにどうやって相談したら良いか」お困りの方は、まずは「困っていることの種類」を分類しましょう。
例えば、不動産の名義変更(相続登記)は司法書士、親族の間で話し合いがまとまらない、トラブルが起こった時の相談先は弁護士です。
税理士は、財産の調査や相続税の計算、相続税など税金の負担を軽減したいケースなどに有効な相談窓口です。
また、「初回無料相談」を賢く利用することも重要です。
多くの専門家の事務所では、最初の30分〜1時間ほどを無料相談として受け付けています。まずは状況を整理して話を聞いてもらうためにも、気になる事務所へ事前に電話やウェブから予約を入れ、直接足を運んでみてはいかがでしょうか。
まとめ
相続の相談をする際は、お悩みの内容に応じて相談先を選ぶことが重要です。
| 相続放棄:那覇家庭裁判所への申立てが必要。手続きの流れや必要書類については、家庭裁判所の家事手続案内や司法書士・弁護士に相談。 相続人同士のトラブル・揉めごと:弁護士 不動産の名義変更(相続登記):司法書士 相続税・節税対策:税理士 |
相続税の申告や節税対策、財産評価については、税理士への相談をおすすめします。小規模宅地等の特例や空き家の3,000万円特別控除(空き家特例)など、不動産関連の相続税は条件が複雑で、適用できる特例を見落とし、申告してしまうケースもあります。
また、特例の適用要件を満たしているかを確認する、申告書類を正確に準備するなど手続き自体に手間がかかる事例は多く、慣れていない方が自力で進めようとすると時間と労力がかかってしまいます。
那覇市・沖縄で相続税について不安のある方は、税理士事務所への依頼を検討してみてください。節税メリットを最大限に活かしながらスムーズに手続きを進めるためにも、まずは初回無料相談から気軽にご相談ください。
監修 玉城 慎之介
税理士/沖縄税理士会/税理士登録2017年/登録番号135867
琉球大学大学院を卒業後、STC国際税務会計事務所へ入社。
その後、STC国際税理士法人を設立。現在はSTCグループの代表として、相続案件のみならず上場企業の国際税務コンサルティング、通算申告から中小企業まで幅広い業態の税務業務、起業支援等に注力。
事務所のある沖縄県と関東を中心に、日本国内はもちろん、国外居住の方まで幅広く対応しております。相続税の申告や手続き、事業承継、第三者承継、国際相続まで、多様なご相談に対応可能です。
グループ内の税理士法人・相続サポート会社・M&A支援会社が連携し、専門性の高いサービスをワンストップでご提供いたします。
また、オンライン相談にも対応しており、遠方や海外在住の方でも安心してご相談いただけます。
まずは、お気軽にお問い合わせください。