「亡くなった家族の準確定申告は不要?必要?」と悩む方は数多いです。
故人に所得税の確定申告義務がなければ、準確定申告は不要です。不要になるのは、一定の条件を満たす公的年金等の受給者や年末調整で精算が済んでいる給与所得者、所得税が発生しない人、相続放棄をした相続人の4パターンです。
この記事を読めば、準確定申告が必要な人と不要な人の違い、誰が申告・納税するのか、期限はいつからいつまでか、期限を過ぎた場合の対応がわかります。国税庁の情報をもとにお伝えしていきます。
このページの目次
準確定申告は、亡くなった人の所得税を申告・納税する手続き
準確定申告とは、亡くなった人の代わりに相続人(原則として法定相続人)が所得税を申告・納税する手続きです。亡くなった年の1月1日から死亡した日までに確定した所得をもとに税額を計算します。
相続税申告とは別の手続きで、相続税がかからなくても、準確定申告が必要になるケースがあります。
準確定申告が不要な人4パターン
基本的に被相続人に所得税の確定申告義務がなければ、準確定申告も不要です。以下4つのいずれかに該当する場合、準確定申告は必要ありません。
| 1.故人の公的年金等(源泉徴収の対象となる年金)の収入金額の合計が400万円以下で、公的年金等に係る雑所得以外の所得金額が20万円以下 2.故人が給与の年末調整で税金の精算が済んでおり、年収が2,000万円以下。かつ給与・退職所得以外の所得が20万円以下 3.故人の所得が少なく所得税が発生しない 4.自身が相続人であるが、相続を放棄している |
公的年金の収入が400万円以下で一定の条件を満たす人は、原則として「公的年金等に係る確定申告不要制度」の対象で準確定申告は不要です。
年金の「400万円」は収入金額、年金以外の「20万円」は所得金額で判定しますので、混同しないよう気をつけましょう。また、死亡によって退職した人は、年の途中でも年末調整の対象になります。
勤務先で精算が済み、給与・退職所得以外の所得が20万円以下で副業などによる申告義務も無い場合は、原則として準確定申告は不要です。
給与収入が2,000万円を超える場合は別途確認が必要です。
所得から基礎控除などの所得控除を差し引いた結果、課税される所得がなく、申告義務が生じない人も原則として不要です。控除される所得については以下をご参照ください。
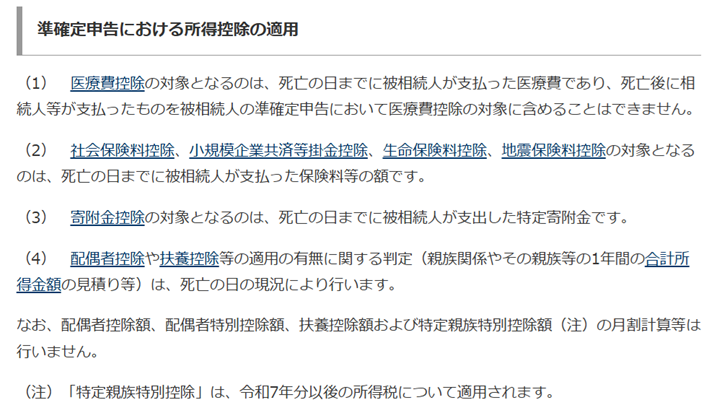
出典:国税庁「納税者が死亡したときの確定申告(準確定申告)」
ただし、所得税の申告が不要でも、住民税について別の確認が必要な場合があります。
そして相続放棄をした相続人は、被相続人(亡くなった人)の準確定申告を行う必要はありません。
準確定申告が必要な人とは?
故人が通常の確定申告を必要とする状況にあった場合は、準確定申告についても確認が必要です。代表例は以下の通りです。
| 必要になるケース | 確認事項 |
| 故人が自営業や不動産賃貸などによる所得がある | 売上や家賃収入から必要経費を差し引いた所得があり、所得控除などを適用しても納める所得税が生じる |
| 給与収入が2,000万円を超えていた | 亡くなった年の1月1日から亡くなった日までに確定した給与収入が2,000万円を超え、所得税の申告要件に該当する |
| 1カ所から給与を受け取り、副業の所得が20万円を超えていた | 給与が全て源泉徴収の対象で、給与所得・退職所得以外の所得金額の合計が20万円を超える |
| 2カ所以上から給与収入を受け取っていた | 給与が全て源泉徴収の対象で、年末調整されなかった給与の収入金額と、給与所得・退職所得以外の所得金額の合計が20万円を超える。 ※一部例外あり |
| 公的年金等の収入が400万円を超えていた | 公的年金等の収入の合計が400万円を超えるなど、確定申告不要制度の対象とならず、所得や控除を計算した結果、申告義務が生じるケース |
| 不動産の売却益、生命保険の満期金などによる所得がある | 所得の種類や金額などにより申告が必要になる 不動産の売却は特例を受けるために申告が必要になるケースがある |
| 有価証券の売却益や配当金などの受け取りがあり、源泉徴収口座ではない | 源泉徴収ありの特定口座、NISAは不要 |
また、前年分の確定申告が必要だった人が、申告をしないまま翌年の確定申告期限までに亡くなった場合は、前年分も準確定申告が必要です。死亡した年の分についても申告義務があれば、両年分の申告を行います。
準確定申告は誰がする?税金は誰が払う?
準確定申告を行うのは、原則として相続人です。遺言により「遺産の○分の1、△割」など包括的に遺産を受け取る包括受遺者も含まれます。
相続人が複数いる場合は、原則として連署で申告します。
ただし、他の相続人の氏名を付記し、申告内容を他の相続人へ通知することで別々に申告することも可能です。
納税義務も相続人などが引き継ぎ、複数いる場合は原則として相続分に応じて負担します。
準確定申告はいつからいつまで?期限は原則4か月以内
準確定申告の申告・納税の期限は、相続の開始があったことを知った日の翌日から4か月以内です。
例えば、6月10日に死亡し、その日に相続開始を知った場合、原則として10月10日が期限です。
準確定申告をしないとどうなる?期限を過ぎた場合の対応
準確定申告の申告義務があるのに申告しなかった場合、本来の税金に加え、無申告加算税や延滞税がかかることがあります。
「準確定申告を知らなかった」という場合も、気付いた時点で税務署や税理士に相談し、速やかに期限後申告と納税の手続きを行いましょう。
まとめ
準確定申告が不要なのは、故人に所得税の確定申告義務がないケースなどや、相続放棄をした相続人です。一方、自営業や不動産賃貸の所得がある場合や、給与収入が2,000万円を超えていた場合などは、準確定申告が必要になることがあります。
準確定申告をしないまま期限を過ぎると、無申告加算税や延滞税がかかることがあります。知らなかった場合も、気付いた時点で速やかに期限後申告と納税を行いましょう。
故人の所得の種類や控除の状況によって要否が分かれるため、判断に迷う場合は、相続や税務に詳しい税理士へ早めに相談し、申告や納税の漏れを防ぎましょう。
監修 玉城 慎之介
税理士/沖縄税理士会/税理士登録2017年/登録番号135867
琉球大学大学院を卒業後、STC国際税務会計事務所へ入社。
その後、STC国際税理士法人を設立。現在はSTCグループの代表として、相続案件のみならず上場企業の国際税務コンサルティング、通算申告から中小企業まで幅広い業態の税務業務、起業支援等に注力。
事務所のある沖縄県と関東を中心に、日本国内はもちろん、国外居住の方まで幅広く対応しております。相続税の申告や手続き、事業承継、第三者承継、国際相続まで、多様なご相談に対応可能です。
グループ内の税理士法人・相続サポート会社・M&A支援会社が連携し、専門性の高いサービスをワンストップでご提供いたします。
また、オンライン相談にも対応しており、遠方や海外在住の方でも安心してご相談いただけます。
まずは、お気軽にお問い合わせください。