「相続税のお尋ねが届いたけど、どうすればいい?」「お尋ねが来ないけど申告は必要?」と不安や疑問を抱く方もいらっしゃるでしょう。
相続税申告の必要性は、お尋ねの送付とは関係なく税法上の正味の遺産額が基礎控除額を超えるかどうかで決定します。ちなみに正味の遺産額=遺産額ではありませんので、注意が必要です。
本記事を読むことで、お尋ねが届く人の傾向と時期、来ない場合の注意点、用紙をなくした場合を含む対処法がわかります。
相続税について不安がある方は、ぜひ最後までご覧ください。
このページの目次
相続税のお尋ねが来るのはどんな人?基準と割合
「相続税のお尋ね」とは、税務署が相続財産の状況や申告の必要性を確認するために送る文書の通称です。
書類の名称は「相続税の申告等についてのご案内」「相続についてのお尋ね」など、税務署によって異なる場合があります。
亡くなった方の財産を相続人に確認してもらい相続税申告につなげることが目的で、お尋ねが届いたからといって、脱税や申告漏れが認定されたわけではありません。
相続税のお尋ねが来るのは、亡くなった方の財産が基礎控除額3,000万円+(600万円×法定相続人数)を超える、または超える可能性が高いと税務署が推測した相続人に届くと言われています。
また、亡くなった方が以下のケースでは、相続財産の確認が必要になると考えられます。
| 自宅以外にも賃貸物件や土地を所有していた 多額の預貯金や有価証券を保有していた 生前の所得が高く、財産の蓄積が見込まれる |
ただし「不動産があれば必ず届く」「財産が〇万円以上なら届く」といった全国一律の明確な送付基準は、公表されていません。
お尋ねが届くか否かで相続税申告の要否を判断せず、国税庁「相続税の申告要否判定コーナー」「相続税の申告が必要となる場合」で確認することをおすすめします。
ちなみに、国税庁が発表した「令和6年分における相続税の申告事績の概要」によると、相続税が課税された割合は全体の10.4%です。
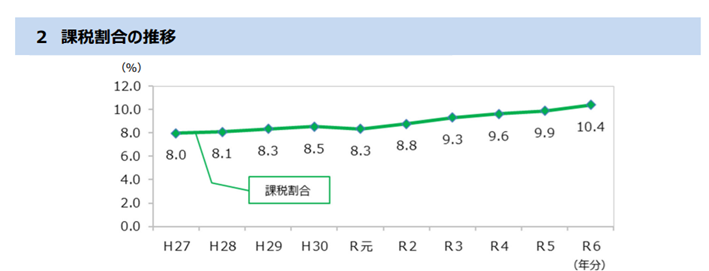
出典:国税庁「令和6年分における相続税の申告事績の概要」
なお、相続税のお尋ねについて全国共通の送付確率を示す公表資料は確認できません。
相続税のお尋ねの時期は?何年後まで届く?
相続税のお尋ねは、相続が発生してから6〜8か月ほど経過した時期に届くという事例があります。ただし、送付時期は一律ではなく、申告期限後や相続から数年経過して届くケースも存在します。
なお、相続税の申告・納付期限は、原則として、亡くなったことを知った日の翌日から10か月以内です。
亡くなってから8か月後に届いた場合、通常は申告期限まで約2か月しかありません。財産の調査や不動産の評価に時間がかかりますので、早めに対応しましょう。
相続税のお尋ねが来ない場合も相続税申告は必要か
「相続税のお尋ねが来ない=相続税の申告が不要」というわけではありません。
相続税は、相続人が財産を調べ申告の必要性を判断しなければならず、まずは相続税の基礎控除額を参考にします。
基礎控除額=3,000万円+600万円×法定相続人の数
| 法定相続人の数 | 基礎控除額 |
| 1人 | 3,600万円 |
| 2人 | 4,200万円 |
| 3人 | 4,800万円 |
判断基準となるのは遺産の合計額ではなく、税法上の「正味の遺産額」です。不動産や有価証券などを含め、非課税財産、控除できる債務・葬式費用、加算対象の生前贈与などを考慮します。
なお、小規模宅地等の特例や配偶者の税額軽減を利用して税額がゼロになる場合でも、相続税申告は必要です。「納税額がないから申告は不要」ではありません。
お尋ねの回答用紙を紛失した場合はどうする?
回答用紙をなくした場合は、送付元の税務署に連絡し、再送や代替書類による回答が可能かを確認しましょう。
国税庁の「相続税の申告要否判定コーナー」も、申告のおおよその要否の確認や、税務署への回答作成に利用できます。ただし、相続税申告書を作成するサービスではありません。
相続税のお尋ねは無視してもよい?
お尋ねは一般的に案内・照会としての文書ですので、回答に法的義務はありません。
ただしお尋ねに回答しなくても、相続税を納める義務がある方は相続税申告をしなくてはいけません。申告義務があるのに期限までに申告・納付しなければ、無申告加算税や延滞税などが生じる可能性があります。
相続税のお尋ねが届いた際には、以下の通り対応しましょう。
- 文書の名称、回答期限、担当部署を確認する
- 相続財産と債務を整理する
- 相続税の申告が必要かを判断する
- 文書の案内に沿って回答・申告を進める
回答期限までに財産を調べきれない場合は、放置せず担当部署へ相談してください。
お尋ねの回答期限と相続税の申告期限は別ですので、回答の相談をすると申告期限が延びるわけではありません。
まとめ
相続税のお尋ねは、申告の必要性や財産の状況を確認するための書類です。届いたから必ず課税されるわけではなく、届かないから申告不要というわけでもありません。
相続税で重要なのは、相続財産を全て調べ、基礎控除や特例の申告要件を確認することです。評価が難しい財産が含まれている場合、お尋ねが届いて不安な方は相続税に詳しい税理士へ早めに相談しましょう。
監修 玉城 慎之介
税理士/沖縄税理士会/税理士登録2017年/登録番号135867
琉球大学大学院を卒業後、STC国際税務会計事務所へ入社。
その後、STC国際税理士法人を設立。現在はSTCグループの代表として、相続案件のみならず上場企業の国際税務コンサルティング、通算申告から中小企業まで幅広い業態の税務業務、起業支援等に注力。
事務所のある沖縄県と関東を中心に、日本国内はもちろん、国外居住の方まで幅広く対応しております。相続税の申告や手続き、事業承継、第三者承継、国際相続まで、多様なご相談に対応可能です。
グループ内の税理士法人・相続サポート会社・M&A支援会社が連携し、専門性の高いサービスをワンストップでご提供いたします。
また、オンライン相談にも対応しており、遠方や海外在住の方でも安心してご相談いただけます。
まずは、お気軽にお問い合わせください。