家族や友人への生活費の援助は、どこまでなら贈与税がかからないのか、気になる方は多いでしょう。
親子や夫婦などの扶養義務者間であれば、生活費は通常必要な範囲で必要な都度渡せば金額の上限なく、非課税です。一方で、扶養義務者に該当しない他人からの生活費は、年間110万円を超えると贈与税がかかります。
本記事では、生活費の贈与が非課税になる条件と、他人から生活費を受け取った場合の税額の目安を解説します。
このページの目次
生活費の贈与はいくらまで非課税か
贈与税は、1年間に受け取った贈与の合計額が基礎控除額110万円を超えると課税されます。
ただし、扶養義務者から生活費・教育費として「通常必要な範囲」で「必要な都度」受け取る金銭は、そもそも贈与税の対象になりません(国税庁「贈与税がかからない場合」参照)。
ここでいう生活費とは、食費、家賃、水道光熱費、医療費、養育費などが挙げられ、金額の上限は定められていません。誰から、どんな範囲で、どう受け取ったかによって課税・非課税が判断されます。
贈与税が非課税と認められる3つの条件
生活費の援助であれば、全額が無条件で非課税になるわけではありません。
非課税となるには、①扶養義務者(配偶者、親子、祖父母と孫、兄弟姉妹など)から受け取ること、②食費や家賃など社会通念上通常必要と認められる範囲であること、③将来分をまとめてではなく必要な都度、直接その費用に充てることの3つの条件を満たす必要があります。
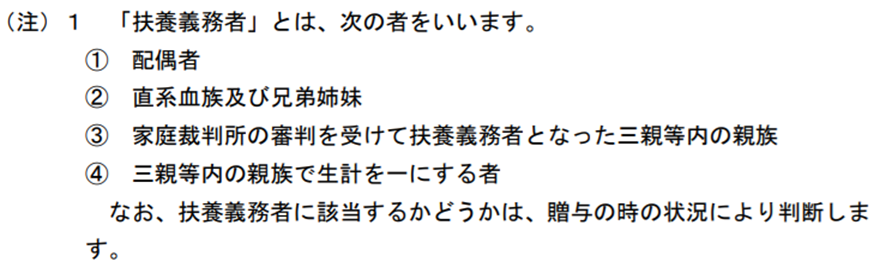
なお扶養義務者とは、配偶者や親子、兄弟姉妹、三親等内の親族で同じ財布で暮らす(生計を一にする)者などを指します。
出典:国税庁「扶養義務者(父母や祖父母)から「生活費」又は「教育費」の贈与を受けた場合の贈与税に関するQ&A」
親子・夫婦などの生活費・教育費の贈与は原則非課税
非課税となる条件の1つとして、親子、夫婦、祖父母と孫、兄弟姉妹などの扶養義務者から受け取ることが挙げられます。同居・別居は問われません。
同居の親からの食費・光熱費の負担、別居する学生の子への仕送り、年金だけでは生活が厳しい親への送金なども、必要性と金額の妥当性が認められれば非課税となります。
教育費も同様に、祖父母が孫の学費や教材費を必要な都度支払う場合は非課税となり得ます。夫婦間で家賃や食費を補い合う場合も同じ考え方で、扶養義務に基づく通常の生活費であれば贈与税はかかりません。
他人からの生活費は110万円超で課税
友人、恋人、知人など扶養義務者に当たらない他人(扶養外)からの生活費は、原則として年間110万円を超えると贈与税の対象です。内縁関係や婚約中の相手も、法律上の配偶者ではないため扶養義務者には含まれません。
例えば他人から1,000万円を受け取った場合、基礎控除110万円を差し引いた890万円に一般税率(40%、控除額125万円)を適用し、税額は231万円になります。
なお、直系尊属から18歳以上の子や孫への贈与は特例税率が適用され、税額はより低くなります。
友人や恋人からの援助であっても、年間110万円以内であれば贈与税はかかりません。
一括で渡す・家電購入や貯蓄に使うと課税のリスクが生じる
将来分をまとめて一括で渡す、受け取ったお金を預貯金や株式などの投資に回す場合は、贈与税が課されます。
冷蔵庫やエアコンなどの家電購入費は、新生活の事情や金額の妥当性によっては生活費として扱われる可能性があります。
高級車やブランド品、投資資金は対象外です。
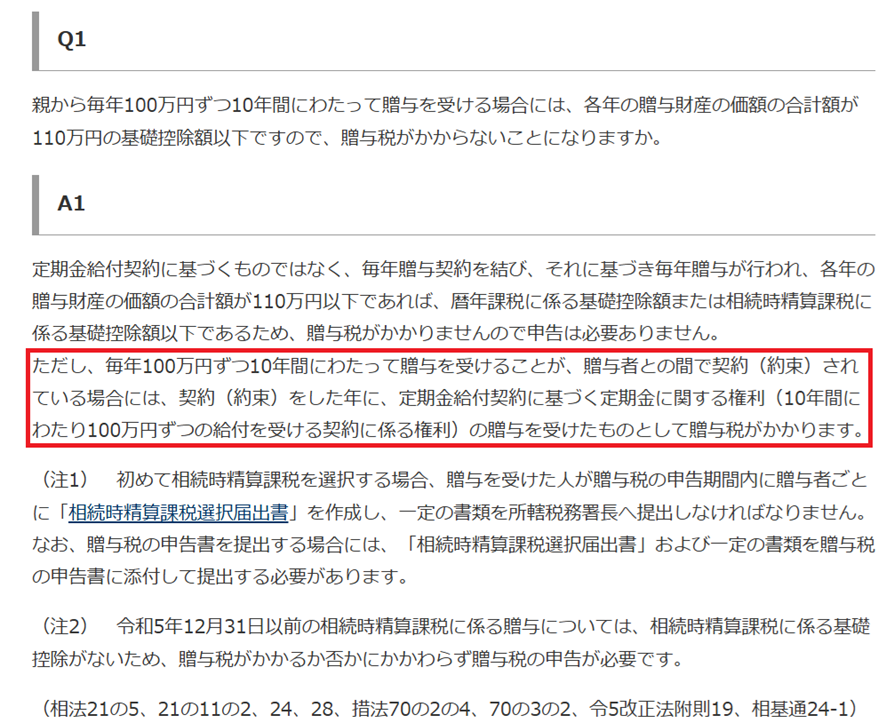
また「10年間で合計1,200万円」など将来の総額を約束すると、定期金給付契約に基づく定期金に関する権利の贈与を受けたものとして贈与税がかかります。
出典:国税庁「贈与税がかかる場合」
なお、将来分の教育費を一括で贈与できる「教育資金一括贈与の非課税措置」は、2026年3月31日で適用期限が終了し、新規の利用はできません(終了前に利用した分は引き続き適用されます)。
生活費の贈与を証明する方法
銀行振込の記録、家賃の契約書、領収書、クレジットカードの利用明細などを保管し、「いつ・誰から・いくら受け取り、何に使ったか」を追える状態にしておくことをおすすめします。
現金の手渡しより振込のほうが記録を残しやすく、摘要欄に「○月分生活費」などと記載する方法もあります。教育費は学校へ、家賃は大家へ直接支払うと、資金の使い道がより明確になります。
まとめ:判断に迷ったら税理士へ相談を
生活費の贈与が非課税になるかどうかは、金額だけでなく、相手との関係や渡し方など複数の事情を踏まえて判断されます。
要件の解釈を誤ると、思わぬ贈与税が課される恐れがあります。
よって、金額が多い場合や扶養義務者に当たるか判断に迷う場合は、早めに税理士へ相談することをおすすめします。個別の家族構成や資産状況を踏まえた具体的なアドバイスを受けられ、贈与の進め方や記録の残し方も明確になるでしょう。
監修 玉城 慎之介
税理士/沖縄税理士会/税理士登録2017年/登録番号135867
琉球大学大学院を卒業後、STC国際税務会計事務所へ入社。
その後、STC国際税理士法人を設立。現在はSTCグループの代表として、相続案件のみならず上場企業の国際税務コンサルティング、通算申告から中小企業まで幅広い業態の税務業務、起業支援等に注力。
事務所のある沖縄県と関東を中心に、日本国内はもちろん、国外居住の方まで幅広く対応しております。相続税の申告や手続き、事業承継、第三者承継、国際相続まで、多様なご相談に対応可能です。
グループ内の税理士法人・相続サポート会社・M&A支援会社が連携し、専門性の高いサービスをワンストップでご提供いたします。
また、オンライン相談にも対応しており、遠方や海外在住の方でも安心してご相談いただけます。
まずは、お気軽にお問い合わせください。