「贈与税はいつばれる?」「現金で手渡しならバレないのでは?」とお考えの方も多いでしょう。
国税庁の調査によると、令和6事務年度の贈与税の税務調査は2,778件、財産別⾮違件数は現金・預貯金が62.9%と最も多いです。
また贈与税の申告漏れは、税務署からの「お尋ね」で贈与が発覚した時、親族の相続が発生した時、税務署から資金の出どころを確認された時に発覚することが多いと言われています。
現金手渡しであっても、預金、資産の購入、相続税調査などを通じて資金の流れを確認される可能性があるのです。
本記事では、贈与税がいつ・どうやって税務署に把握されるのか、そして車の贈与、住宅ローンの繰り上げ返済、リフォーム代、高額なプレゼントといったケース別の注意点をお伝えします。
贈与税の申告が必要かどうかを確認し、適切に対応するためにお役立てください。
このページの目次
贈与税はいつばれる?バレる可能性がある3つのタイミング
贈与税の申告漏れが確認される傾向が多い場面は、以下の3つです。
1. 税務署からの「お尋ね」で贈与が発覚する
「現金を手渡しで受け取れば、税務署にバレないのではないか」とお考えの人もいらっしゃるかもしれません。確かに、銀行振込や不動産の名義変更と比べると、現金の受け渡しは記録が残りにくく、税務署が直ちに把握するのは容易ではありません。
しかし、現金で贈与を受けた場合でも、資金を不動産の購入や住宅ローンの返済などに使うことで資金の出どころを確認される可能性があります。
また、相続が発生した際に、被相続人の預貯金の動き、相続人への資金移動が調査され生前贈与が発覚することもあります。
「お尋ね」は、税務署が事実関係を確認するために送る照会文書であり、税務調査とは異なります。また「お尋ねが来た=申告漏れ」が確定されるわけではありません。
2.親などが亡くなり、相続税調査が行われた
贈与税が発覚する大きなきっかけの一つが相続です。
親などが亡くなり、相続税の申告や税務調査が行われると、亡くなった方の過去の預金口座、出金履歴、不動産取引、家族への資金移動などが確認されることがあります。
その際に生前に子や孫へ渡していた資金が見つかり、過去の贈与税の無申告が判明することがあります。相続税の調査では過去の取引も確認対象になり得るため「何年も前のことだから大丈夫」とは言えません。
3.金融機関や事業者から税務署へ情報が提出された
一定額を超える取引については、金融機関や事業者から税務署へ法定調書などの情報が提出される場合があります。
たとえば、一定額を超える海外送金や金地金の売却などは、取引内容が税務署に把握される可能性があります。また、不動産の取得、証券取引、高額な保険契約・解約なども、税務上の確認につながることがあります。すべての取引が直ちに贈与税調査へ結び付くわけではありませんが、資金の流れと所得・財産状況に不自然な点があれば、確認されることがあります。
贈与税の税務調査の実態
令和6事務年度において、贈与税の実地調査件数は 2,778 件(うち申告漏れ等の⾮違件数は2,630件)、追徴税額は123 億円でした。
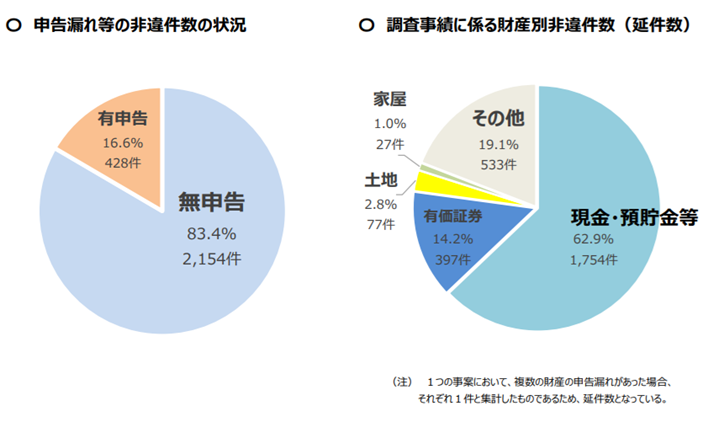
出典:国税庁「令和6事務年度における相続税の調査等の状況」
財産別では現金・預貯金が62.9%最も多くなっていますので「現金手渡しならばれない」「預貯金口座に入金すればばれない」といった考えはリスクが非常に高いことが分かります。
贈与税はいつ、どうやってバレるのか
「贈与税はいつばれるのか」「贈与税はなぜバレるのか」と疑問に思う方も多いでしょう。主な発覚ルートとしては、以下が挙げられます。
| 不動産・車などの購入や名義変更 銀行口座の大きな入出金 住宅ローンの頭金・繰り上げ返済 リフォーム費用や教育費の高額な支払い 親族の死亡後に行われる相続税調査 税務署から届く「お尋ね」への回答 金融機関・事業者から提出される法定調書など 家族間の資金移動と、本人の収入・資産状況との不一致 |
税務署がすべての個人の口座を常時監視しているわけではありません。
ただし、相続税調査や税務調査、資産購入に関して金融機関への照会を通じて、税務署が資金の流れを確認することがあります。
贈与税がばれる金額・確率に明確な基準はある?
「贈与税がばれる金額」や「贈与税がばれる確率」について、税務署が公表している一律の基準はありません。
インターネット上には「贈与税がばれなかった」という体験談もありますが、個別事情によるものであり、申告不要の根拠にはなりません。
車・住宅ローンの繰り上げ返済・リフォーム・プレゼントでは贈与税がばれない?
ケース別の贈与税の発覚についてお伝えしていきます。
車の贈与税はばれない?
例えば親が子名義の車を買い与えた場合、車の時価が贈与額になる可能性があります。
車の購入・譲渡・名義変更には記録が残ります。
車の贈与は、①車を含めた年間の贈与額が110万円を超える、②相続時精算課税制度の届出をしていない(または非課税枠2,500万円分を使い切った)、③車がなくても生活ができる環境に住んでいる、④名義が贈与を受けた人である場合は、基本的に贈与税がかかります。
「車ならばれない」と考えるのは避けましょう。
車の贈与税は、新車価格ではなく「贈与時の時価」に対して課される点にも注意が必要です。
住宅ローンの繰り上げ返済は贈与税がばれる?
親などから受け取った資金を住宅ローンの繰り上げ返済に使った場合、原則として贈与に該当する可能性があります。
銀行口座への入金履歴、ローン返済履歴、親の預金口座からの出金などにより、資金の流れが確認されることがあります。特にまとまった金額の繰り上げ返済をする場合は、資金源を説明できるようにしておくことをおすすめします。
親が子のローンを直接返済した場合も、原則として子への贈与と判断される可能性があります。
リフォーム代を親が払っても贈与税はばれない?
例えば子名義の住宅、子が所有する住宅のリフォーム費用を親が負担した場合、原則として子への贈与と扱われる可能性があります。
工事請負契約書、請求書、領収書、振込記録などから、誰の住宅に対し、誰が費用を負担したのか確認されることがあります。
なお、「住宅取得等資金の贈与を受けた場合の非課税措置」を利用する場合、省エネ等住宅は1,000万円まで、それ以外の住宅は500万円までの住宅取得等資金の贈与が非課税となります。ただし、住宅ローン返済の援助には利用できません。
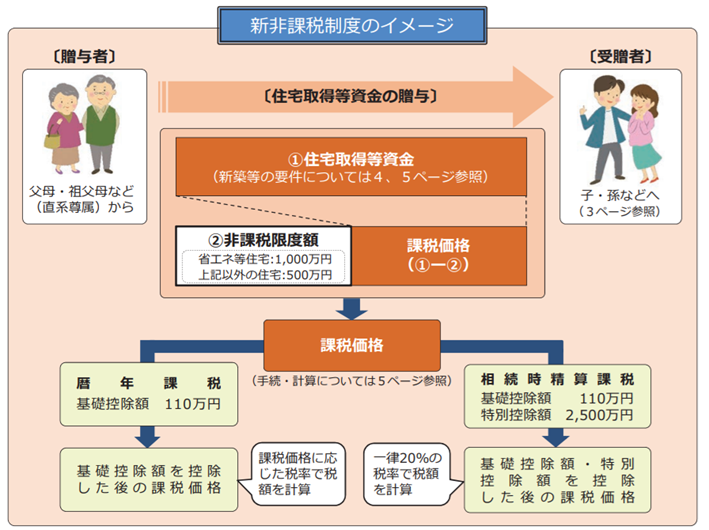
出典:国税庁「『住宅取得等資金の贈与を受けた場合の贈与税の非課税』等のあらまし」
高額なプレゼントなら贈与税はバレない?
誕生日祝い、結婚祝い、出産祝いなどは、社会通念上相当と認められる範囲であれば、一般に贈与税の対象になりづらいと考えられます。
ただし、高額な時計、宝石、ブランド品、自動車、現金などを受け取った場合は注意が必要です。「プレゼント」という名目であっても、実質的に財産を無償で取得していれば贈与に該当する可能性があります。
特に高額な品物を定期的に受け取っているケース、年間合計で110万円を超える場合は、注意しましょう。
贈与税の申告漏れが不安なら、税理士に早めに相談を
贈与税は、金額だけでなく、贈与の目的、資金の流れ、家族関係、名義、特例の適用可否などによって判断が異なります。
「贈与税がかかるか分からない」「過去の贈与を今から整理したい」という方は、税務署から指摘を受ける前に、ぜひ税理士へご相談ください。
監修 玉城 慎之介
税理士/沖縄税理士会/税理士登録2017年/登録番号135867
琉球大学大学院を卒業後、STC国際税務会計事務所へ入社。
その後、STC国際税理士法人を設立。現在はSTCグループの代表として、相続案件のみならず上場企業の国際税務コンサルティング、通算申告から中小企業まで幅広い業態の税務業務、起業支援等に注力。
事務所のある沖縄県と関東を中心に、日本国内はもちろん、国外居住の方まで幅広く対応しております。相続税の申告や手続き、事業承継、第三者承継、国際相続まで、多様なご相談に対応可能です。
グループ内の税理士法人・相続サポート会社・M&A支援会社が連携し、専門性の高いサービスをワンストップでご提供いたします。
また、オンライン相談にも対応しており、遠方や海外在住の方でも安心してご相談いただけます。
まずは、お気軽にお問い合わせください。