相続で「親の自宅でタンス預金が見つかったけれど、相続税はかかる?」「現金はいくらまでなら非課税になる?」と疑問を持つ方もいらっしゃるでしょう。
タンス預金も相続税の対象となる財産です。ただし、税金がかかるかどうかはタンス預金の額ではなく、他の遺産も含めた総額、基礎控除などによって決まります。
今回の記事では、タンス預金とは何か、相続税はいくらからかかるのかに加え、申告していない現金が税務調査で判明する理由や、見つけた時の対処法をお伝えします。
本記事を読むことで、相続したタンス預金の取り扱いを把握し、申告漏れや余分な税負担を防ぐために何を確認すべきかが分かります。ぜひ最後までご覧ください。
このページの目次
タンス預金とは、自宅などで保管している現金のこと
タンス預金とは、銀行など金融機関に預けず手元に保管している現金のことです。
タンスの引き出しだけでなく、自宅の金庫や押し入れなどにあるお金も含まれます。
現金を自宅に置く行為は違法ではありません。ただし、盗難や火災、保管場所を忘れるといったリスクがあり、家族が存在を知らなければ相続時に見落とされる可能性もあります。
タンス預金は何が悪い?
タンス預金自体は問題ではありませんが、相続時に相続税の申告が必要であるにもかかわらず隠して税金を逃れようとする行為が問題視されます。
「銀行口座に入っていないから遺産ではない」という考え方は誤りです。相続の準備では、預金残高だけでなく、自宅にある現金も確認する必要があります。
タンス預金の相続はなぜバレる?約1億2,000万円の追徴税額が請求された事例も
税務署が調べるのは、現在の口座残高だけではありません。相続税の税務調査では、亡くなった人や家族の口座の入出金、過去の収入、生活状況などを確認し、申告された財産との整合性を検討します。
国税庁が2025年12月に発表した「令和6事務年度における相続税の調査等の状況」でも、相続開始前に被相続⼈名義の預⾦⼝座から多額の現⾦が引き出され、寄付したと嘘をつき発覚した事例が紹介されています。
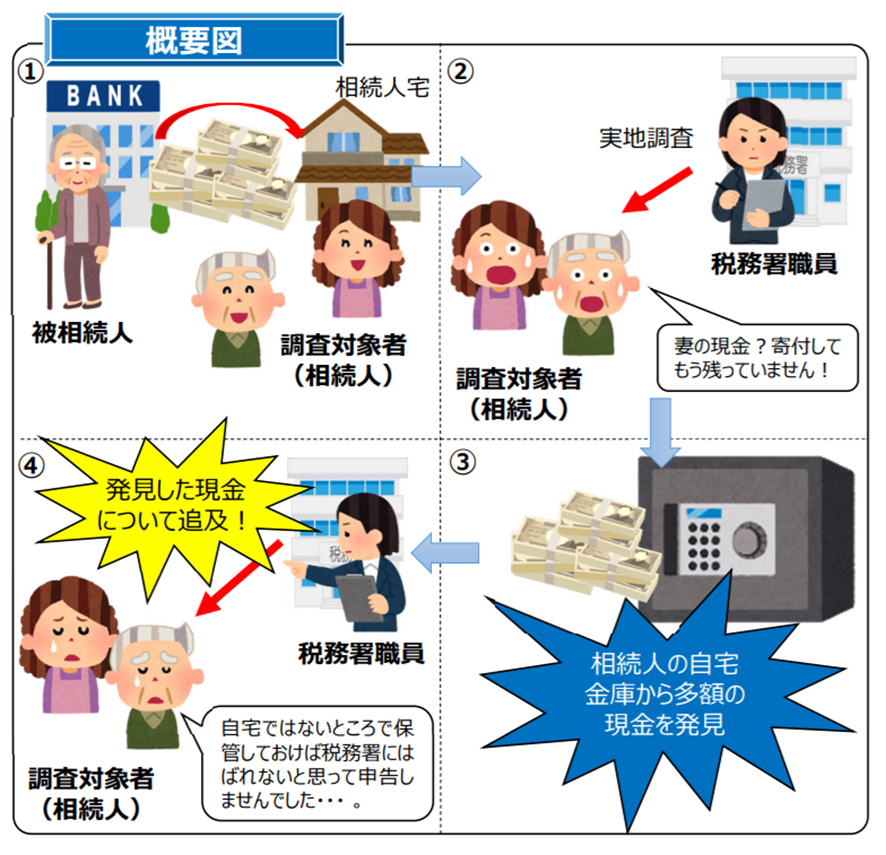
出典:「国税庁 令和6事務年度における相続税の調査等の状況(以下の画像も同様)」
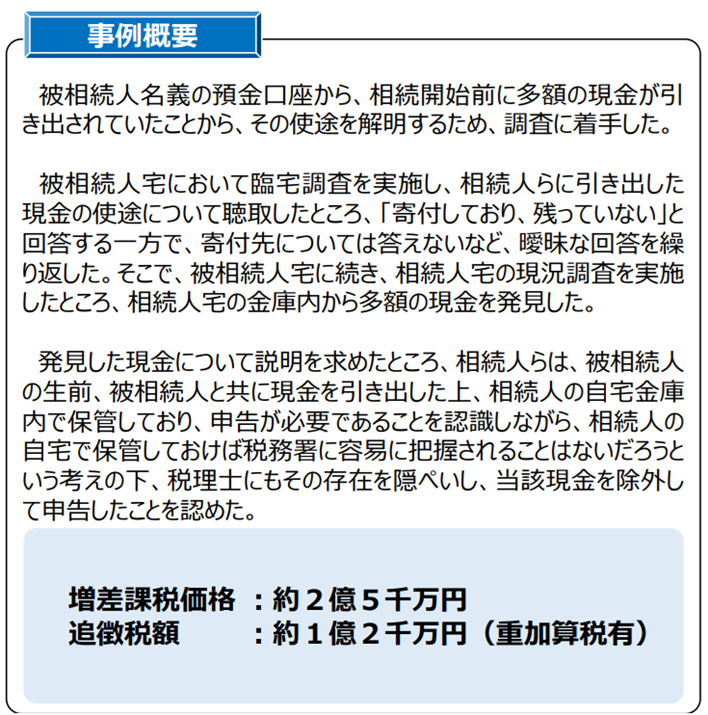
国税庁が公表した事例では、相続人の自宅金庫に保管されていた多額の現金が税務調査によって発見されました。その結果、増差課税価格は約2億5,000万円となり、重加算税を含む追徴税額は約1億2,000万円に上りました。
ただし、多額の出金があるだけで直ちに「財産隠し」と決まるわけではありません。
実際に使ったお金であれば領収書や家計の記録など使い道を説明できる資料が役立ちます。
「タンス預金がばれなかった」というネット上の体験談も、自分の申告義務を判断する根拠にはなりません。発覚するかどうかではなく、相続開始時に誰の財産として、いくら残っていたかを把握することが重要です。
タンス預金の相続税はいくら?他の遺産と合算して判断
タンス預金について、現金であることを理由とした特別な非課税枠はありません。相続税がかかるかどうかは、他の財産も含めた正味の遺産額などによって判断します。
基礎控除額は、以下の通りです。
| 3,000万円+600万円×法定相続人の数 |
法定相続人が2人の場合、基礎控除額は4,200万円です。
例えばタンス預金500万円と、それ以外の財産4,000万円があり、控除・加算などの調整がない場合、合計4,500万円から基礎控除を差し引いた300万円が課税遺産総額となります。
なお、課税遺産総額は税額ではありません。
実際の税額は、法定相続分に応じた計算や、各相続人の取得割合、各種控除などによって変わります。「タンス預金500万円なら相続税は○万円」といったように、現金の額だけでは決まりません。
相続でタンス預金を見つけたら行うこと
現金を発見したら、まず相続人間で情報を共有し、以下の内容を記録しましょう。
| 発見した日と保管場所 現金の金額と、確認した人 お金の持ち主や出どころが分かる資料 発見後に支払いや入金をした場合の履歴 |
既に使った現金と、相続開始時に残っていた現金を混同しないように注意しましょう。
相続税の申告・納付が必要な場合、期限は原則として亡くなったことを知った日の翌日から10カ月以内です。配偶者の税額軽減など、税額がゼロであっても適用のために申告が必要な制度があります。
相続税の申告後にタンス預金が見つかった場合は、申告内容の見直しが必要になることがあります。
申告期限前であれば訂正した申告書の提出、申告期限後であれば修正申告など、発見した時期や税額への影響に応じて適切な対応を検討します。
申告漏れによって追加の税額が生じる場合には、加算税や延滞税が課されることがあり、意図的な財産隠しなどが認められた場合には、重加算税の対象となる可能性もあります。
まとめ|タンス預金の相続で迷ったら税理士に相談を
タンス預金は、自宅で保管していても相続税の対象です。「現金だからバレない」「少額なら申告に含めなくてよい」と自分で判断せず、他の遺産と合わせて申告が必要か確認しましょう。
現金が見つかったら、金額や保管場所、持ち主が分かる資料などを記録し、相続人間で共有することが重要です。
「相続税がいくらかかるか分からない」「申告後にタンス預金が見つかった」という場合は、相続税に詳しい税理士へ相談しましょう。
遺産全体を踏まえた申告の要否や、修正申告の必要性を確認でき適切な申告・納税につなげることができます。
監修 玉城 慎之介
税理士/沖縄税理士会/税理士登録2017年/登録番号135867
琉球大学大学院を卒業後、STC国際税務会計事務所へ入社。
その後、STC国際税理士法人を設立。現在はSTCグループの代表として、相続案件のみならず上場企業の国際税務コンサルティング、通算申告から中小企業まで幅広い業態の税務業務、起業支援等に注力。
事務所のある沖縄県と関東を中心に、日本国内はもちろん、国外居住の方まで幅広く対応しております。相続税の申告や手続き、事業承継、第三者承継、国際相続まで、多様なご相談に対応可能です。
グループ内の税理士法人・相続サポート会社・M&A支援会社が連携し、専門性の高いサービスをワンストップでご提供いたします。
また、オンライン相談にも対応しており、遠方や海外在住の方でも安心してご相談いただけます。
まずは、お気軽にお問い合わせください。